ホテルM&Aは、所有と運営の関係で売却方法が変わります。土地建物の持ち主と、宿泊事業の運営者を確認します。その上で、買い手へ移す権利と責任を定めます。この範囲によって評価額も異なります。まず、売る対象を確認します。不動産なのか、運営会社の株式なのか。あるいは、特定施設の事業なのかを決めます。客室数を価格へ換算する前に必要な整理です。対象が定まると、利益や借入金の見方を揃えられます。さらに、許認可や予約の引継ぎも同じ前提で話せます。
長く守ってきたホテルを譲るとき、オーナーが気にするのは金額だけではありません。支配人や料理長は残れるか。屋号や常連客との関係は続くか。また、建物を今のまま使えるかも気になります。家族名義の不動産や連帯保証の扱いも欠かせません。こうした希望は、契約の最後に添えるだけでは足りません。ホテルM&Aの買い手選びから判断材料にします。
売却検討の出発点となる5つの判断
- 所有と運営の関係図を作り、売却する権利と残す資産を決める。
- 稼働率・客室単価から、賃料や更新投資を考慮した利益と現金へつなげる。
- 公表事例を、株式・事業・不動産・運営受託の違いまで確認して読む。
- 希望価格に加え、従業員・予約・保証解除・改修負担の条件を比較する。
- 譲渡日の翌朝も宿泊サービスを続けられるよう、許認可と運営移行を設計する。
本記事は、ホテル・旅館の売却を考えるオーナー向けです。ホテルM&Aの公表事例と、宿泊市場の変化を説明します。さらに、事業価値と評価倍率を計算例で確かめます。その上で、売却実務と引継ぎの条件へつなげます。公表事実と当センターの分析は区別します。非公表の価格や成約倍率を推測で埋めません。計算用の数値は、前提による違いを理解するための仮定です。したがって、実在案件の価格や市場相場を表しません。
情報確認日:2026年9月14日。統計は本文に記載した対象期間・速報区分で整理しています。公表事例は各発表時点の内容であり、現在の施設名や運営体制と異なることがあります。
ホテルM&Aを考え始めたオーナーが最初に整理すること
「何を手放し、何を残したいか」を一枚に書く
所有会社、運営会社、個人所有の土地建物が分かれているホテルは珍しくありません。フロントに掲げる屋号と登記上の会社名が違う場合もあります。まず、土地所有者と建物所有者を一枚の紙に並べます。営業許可の名義、雇用主、宿泊代金の入金先も記入します。さらに、金融機関との借入契約者を加えます。家族が別々に所有している資産も記入します。関連会社への賃料・管理料も線で結びます。こうすると、譲渡対象の輪郭が見えてきます。
次に、それぞれを「譲る」「残す」「条件次第」の三つに分けます。例えば、運営から退き、土地は家族に残したい場合です。運営会社の譲渡と長期賃貸借を組み合わせる余地があります。ただし、修繕や災害対応の責任が賃貸人に残る場合があります。そのため、完全な引退と同じではありません。逆に、土地建物と運営を一括で譲る選択肢もあります。その場合は、受取額と借入返済、担保解除を同時に整理します。
ここでの独自の提案は、希望を金額と同じ表に載せることです。「雇用を守りたい」なら対象者、処遇、予定期間、例外をどこまで合意したいか。「屋号を残したい」なら名称だけか、料理や接客の方針も含むか。希望を曖昧なまま渡さず、守りたい範囲を具体化します。すると、買い手も引き受けられる負担を判断できます。必要な価格についても、同じ前提で話しやすくなります。
ホテルM&Aの理由と、買い手へ伝える事業の魅力
後継者の不在、健康、家族の事情などが売却理由になります。改修資金の不足も含め、意思決定にとって大切な理由です。一方、買い手が検討するのは、譲受け後の収益と継続可能性です。売り急ぐ理由だけを話すと、条件が弱くなる心配があります。しかし、理由を隠すために将来計画を誇張する必要もありません。退任希望時期と、支配人が管理する業務を伝えます。また、平日の需要源と直接予約の比率を説明します。主要設備の状態も、事実に沿って示します。
例えば「地域で有名」という表現だけでは、価値へのつながりを確認できません。常連客が占める売上と、法人契約の更新時期に分解します。地域行事との関係や口コミの内容も確認します。その上で、買い手に引き継げる部分を見分けます。オーナー個人に依存する部分も分かります。ホテルM&Aでは、歴史の長さだけで価値は決まりません。今後の予約と人材確保につながる形で記録します。その記録が交渉の助けになります。
ホテルM&Aの時期を決め、交渉期間を確保する
宿泊需要が好調でも、改修のため販売客室を減らす予定があれば翌期利益は変わります。逆に、足元の利益が低くても改善の見通しを示せる場合があります。例えば、工事が終わり人員配置が安定する見込みです。その根拠があれば、単月の数字だけで判断せずに済みます。ホテルM&Aの準備では、繁閑期をカレンダーに置きます。借入の返済日、賃貸借の更新も加えます。さらに、支配人の退職予定と設備の更新時期を重ねます。
そのカレンダーをもとに、交渉開始の期限を決めます。条件合意の目標と、実行できる最終時期も設定します。売却の所要期間は案件によって違い、必ず何か月で成約するとはいえません。売却しない場合の運営方針も決めておきます。どこまで自己資金で運営を続けるかを考えます。これにより、期限が迫って不利な条件を受け入れる事態を減らせます。
売却の選択肢や相談の進め方は、ホテル・旅館の売却を検討中の方への案内、M&Aの進め方も併せてご確認ください。以下では、希望を価格と契約条件に変えるための具体的な材料を整理します。
ホテルM&Aの業界動向を、売却時期と承継条件に読み替える
ホテルM&Aの売却判断は、観光需要だけでは決まりません。宿泊客が戻っても、費用が増える場合があります。例えば、販売にかかる手数料や清掃費、人件費の増加です。食材費や施設更新費も、引き継げる収益を左右します。全国統計で分かるのは需要の背景です。自館の予約、採算、人員、設備は別に説明します。まず、受け入れる客層と販売条件を整理します。サービスの実施者も確かめます。
2026年の宿泊需要は、対象月と集計方法を確認する
確認基準日は2026年9月14日です。観光庁の2026年7月・第1次速報を使います。全国の延べ宿泊者数は5,467万人泊でした。日本人は4,110万人泊です。外国人は1,358万人泊でした。客室稼働率は60.8%です。公表日は2026年8月31日です。ただし、速報値は今後改訂される可能性があります。また、2026年1月分から調査方法が変更されました。層化基準が従業者数から客室数へ変更されています。その影響が前年比に含まれ得ます。単月の増減だけで売り時を判断しないようにします。[参考:観光庁・宿泊旅行統計調査、2026年7月第1次速報]
全国平均は、施設の条件をそろえて比べる
| 2026年7月の全国指標 | 公表値 | 自館の売却判断で確認すること |
|---|---|---|
| 延べ宿泊者数 | 5,467万人泊 | 宿泊人数の増加が、自館の売上と収益にも結びついているか |
| 日本人延べ宿泊者数 | 4,110万人泊 | 平日の法人利用、国内旅行、地域行事などの需要が残るか |
| 外国人延べ宿泊者数 | 1,358万人泊 | 国・地域、販売経路、滞在日数への依存が偏っていないか |
| 客室稼働率 | 60.8% | 立地・施設種別・販売可能客室の条件をそろえて比較できるか |
表の数値は全国集計です。内訳の合計と総数は、四捨五入でずれる場合があります。全国平均は、自館の適正な目標値とは限りません。買い手の達成を保証する水準でもありません。例えば、宴会中心の旅館と宿泊特化型では条件が違います。長期滞在型施設でも、客室の売れ方は変わります。そのため、費用構造も施設ごとに確認します。
訪日外客数と人泊を区別する
日本政府観光局(JNTO)の発表も見ます。2026年7月の訪日外客数は、推計344万2,100人です。公表日は2026年8月19日です。これは訪日外客の人数を示します。一方、宿泊旅行統計の単位は人泊です。両者は単位も対象も異なります。そのため、訪日客数を客室の販売数量へ置き換えません。予約の確定額も示していません。また、統計と自館の決算期間をそろえます。[参考:日本政府観光局(JNTO)・訪日外客数、2026年7月推計値]
ホテルM&Aで読む、国内・外国人予約の質
外国人の宿泊が多い施設は、人数の構成を確認します。加えて、予約時期、連泊数、キャンセルを調べます。送客元への集中や多言語対応の負荷も調べます。例えば、特定市場の休暇時期に予約が集中する場合です。現在の満室が、年間の安定収益を意味するとは限りません。買い手には需要と販売力を説明します。需要が変わった際に、他の客層で補えるかが論点です。
国内需要もひとまとめにはできません。地域の工場や病院に関係する宿泊があります。また、大会、冠婚葬祭、温泉旅行も需要になります。それぞれ予約が続く理由は違います。例えば、オーナー個人の関係で宿泊が決まる場合です。退任後も残る契約か、買い手の紹介が必要かを分けます。国内客比率だけで説明しないようにします。継続理由まで示すと、売却資料に説得力が生まれます。
アドバイザーとして、客室の売れ方と利益を重視します。稼働率を上げても、手数料や特典の負担は残ります。一方、固定客を適正な価格で受け入れる施設もあります。同じ稼働率でも、承継後の余力は違います。そのため、販売経路ごとの入金額を確認します。手数料、割引、付帯サービスの費用も整理します。そうすれば、値上げや集客強化の余地を話せます。
2021年・2022年のホテルM&A事例の読み方
2021年・2022年は、感染症の影響が大きい時期でした。当時のホテルM&Aには、特有の事情があり得ます。例えば、資金繰りの確保や資産の入れ替えです。また、営業再開に備える場合もあります。事例では、公表年に加え契約時点と引渡時点を確認します。対象施設の営業状況や投資負担も確認します。当時の取得額を、現在の自館へそのまま当てはめません。再生方針も同様です。
過去事例では、資金と運営能力の提供者を見ます。需要変化への対応を読みます。一方、現在の売却判断には直近の通常営業実績を使います。販売済み予約の採算も別に示します。今後必要な人員と施設投資も確認します。また、一時的な休業や補助的な収入は注記します。特別な団体需要があった期間も区別します。通常の営業力を誤解なく伝えるためです。
ホテルM&Aの実行日は、繁忙期だけで決めない
繁忙期後の売却は、実績を示しやすくなります。しかし、その後に大規模修繕が来る施設もあります。閑散期の資金負担も確認が必要です。一方、繁忙期直前の引渡しでは予約残が見えます。ただし、現場の引継ぎと販売システムの変更が重なります。そのため、決算日以外の予定も確認します。工事、主要契約の更新、支配人の退職予定などです。予約が大きく動く日も、同じ予定表へ入れます。
ホテルM&Aの準備開始と、譲渡日は別に設計できます。準備期間があれば、繁忙期と閑散期を買い手に示せます。また、売却側も説明の補足に追われにくくなります。設備故障や管理職の欠員は、交渉の余裕を狭める要因です。そのため、現状と改善案を説明できる間に準備します。必要な承継体制を示せば、価格以外の条件も話せます。
ホテルM&A事例8件から、自館の承継条件を考える
ホテルM&Aの事例は、取引対象から読むと役立ちます。ホテル名と金額だけでは、自館との違いが分かりません。土地建物を売る取引も、運営会社の株式を売る取引もあります。また、資産を譲渡した後も運営を続ける取引があります。何を譲るかによって、受け取る対価と残る責任が変わります。
そこで、最初に「何を引き継いだのか」を確認します。次に「何を手元に残したのか」を確かめます。この順に読むと、オーナー自身の選択肢へ応用できます。売却額を比べる前に、取引の範囲をそろえることが大切です。
公表事実と、自館に応用する分析を分けて読む
以下では、主に2021~2022年の公表事例を扱います。必要に応じ、その後の一次開示も確認しています。各事例の公表事実と、売却オーナーへの独自見解を分けます。独自見解は、自館の準備に役立てるための分析です。当事者の非公開の交渉理由を断定するものではありません。
また、発表された方針と、その後の成果も区別します。当時と現在では、観光需要や資金調達環境が異なります。売買された資産の範囲も一様ではありません。そのため、現在の売却相場を示す一覧としては扱いません。自館のホテルM&Aで引き継ぐ価値を考える材料にします。
8事例の取引対象と、オーナーが確認する論点
| 事例 | 公表された取引の軸 | 自館での確認点 |
|---|---|---|
| ビジョン/こしかの温泉 | 宿泊事業会社の全株式取得 | 宿泊体験と運営原価 |
| そら/ふく井ホテル | ホテル会社の100%子会社化 | 常連客が戻る仕組み |
| せとうち旅館/西山別館 | 運営引き継ぎの合意 | 歴史的価値と改修計画 |
| 旭食品/星野リゾート | 事業の子会社化後の株式譲渡と賃貸借 | 独立運営と賃借条件 |
| 近鉄グループ/ブラックストーン | 共同出資先の8ホテル取得と運営受託 | 所有と運営の継続方針 |
| 西武グループ/GIC関係会社 | 資産譲渡と継続運営 | 対象資産と第三者同意 |
| 日本郵政/複数の承継先 | 施設別の事業譲渡 | 承継先と引き継ぎ日程 |
| サムティ/アロフト大阪堂島関連事業 | 匿名組合出資持分の取得 | 資産への投資と運営の違い |
ホテルM&A事例1:ビジョンによるこしかの温泉の株式取得
公表された事実:ビジョンは2021年11月17日に取得を決議しました。取得対象は、こしかの温泉の全株式です。実行日は2022年1月1日でした。対象事業はグランピング宿泊と温泉宿泊です。買い手は、準備していたグランピング事業の成長を目指しました。
対象施設は、温泉と独立型テントを備えていました。一方、2022年2月14日公表の決算短信では取得原価は未確定です。その記載から成約倍率は計算できません。出典:ビジョン「2021年12月期 決算短信」重要な後発事象
温泉や景観の魅力を、営業し続ける条件へ変える
売却オーナーへの独自見解:自館への応用では、魅力と運営条件を一緒に示します。「温泉がある」「景観がよい」という紹介も大切です。ただし、その体験を続けるには人と費用が要ります。例えば、露天風呂付き客室は高い単価を得られる場合があります。一方で、清掃や湯温管理、給湯設備の維持が必要です。
さらに、悪天候時の対応も考えておきます。これらの負担によって、買い手に残る利益は変わります。体験としての希少性と、運営の継続性を対にして示します。魅力を説明する写真と、営業を支える記録が必要です。
客室別の売上表には、点検記録や修繕費を対応させます。設備不具合で販売できなかった日数も記載します。稼働率だけでは、販売を止めた部屋が見えにくいためです。また、温泉の供給条件や設備の権利関係も確認します。ホテルM&A後も、予定する営業を続けるための確認です。
買い手の成長余地と、現在の収益を区別する
異業種の買い手には、独自の顧客接点がある場合があります。それを宿泊販売へ使える可能性もあります。ただし、その効果を現在の利益へ先取りしないことが大切です。既に実現した収益と、買い手が実行する成長策を分けます。
例えば、会員向けの販売は、実行後に効果が分かる施策です。販売できるはずという期待だけで倍率を決めません。現在の宿泊商品、顧客層、閑散日の空室を示します。追加販売の制約も開示すると、相手は計画を作りやすくなります。
オーナーは、客室タイプ別の月次実績を準備します。設備の更新計画と、必要な勤務人数もそろえます。増設余地がある場合は、室数だけで説明しません。水回り、清掃動線、食事の提供能力も確認します。人気の施設でも、営業拡大には別の準備が要るためです。
ホテルM&A事例2:そらによるふく井ホテルの事業承継
公表された事実:そらは、ふく井ホテルを100%子会社化しました。子会社化の日付は2022年3月1日です。同月31日の公表で、その内容を確認できます。対象は帯広駅前のホテルです。温泉や朝食などの特色が紹介されています。
また、名称と従業員の雇用を維持する方針が示されました。同公表には、株式取得額や利益倍率の記載はありません。出典:そら「ふく井ホテル」事業承継のお知らせ
ホテルM&Aで常連客の支持を引き継ぐ
売却オーナーへの独自見解:地域のホテルには、独自の予約理由があります。出張のたびに泊まる法人客もいます。朝食や地元の行事を楽しみに訪れる方もいます。大切なのは、新しい経営者の下でも予約が続く条件です。
例えば、代表者だけが客の好みを覚えている場合があります。担当者が替わると、宿泊体験も変わり得ます。一方、希望や対応手順が適切に共有されていれば再現できます。個人の気配りを、ホテルとして続けられる形にします。
ホテルM&Aの準備では、顧客の構成を集計で示せます。初回客と再来客の比率、平日の法人需要を整理します。電話予約や自社予約の比率も役立ちます。食事付きプランの選択率も確認します。必要以上の個人情報を渡す前に説明できる項目です。
残すサービスと、見直せる仕事を具体化する
常連客が多いという印象は、数字へ置き換えます。併せて、その関係を支える従業員やサービスを示します。顧客名簿の件数だけでは、再訪や利益への寄与は分かりません。
名称を残したい場合は、サービスの希望も具体化します。例えば、朝食の提供方法や温浴設備の利用時間です。法人客への請求対応も、予約が続く理由になり得ます。その中で、顧客価値を守る項目を優先して伝えます。
ただし、すべての業務を固定すると改善が難しくなります。人員配置や設備更新を見直せる余地も考えます。また、長く勤める従業員の役割を把握します。予約調整や取引先対応を、複数人で担えるようにします。本人の意向は適切な時期に確認します。勤務条件と役割を説明する準備が、ホテルの信用を守ります。
ホテルM&A事例3:せとうち旅館による西山別館の運営引き継ぎ
公表された事実:せとうちDMOが2022年3月18日に公表した事例です。同月1日、せとうち旅館が設立されました。瀬戸内ブランドコーポレーションの全額出資会社です。新会社は、西山旅館から運営を引き継ぐことで合意しました。対象施設は、尾道市の西山別館です。
歴史ある客室や庭園を生かす改修方針が示されています。ただし、新会社への100%出資は別の話です。西山旅館の全株式取得を意味しません。また、この発表では不動産の移転方法は確認できません。取得対価も確認できないため、推測して記載しません。出典:せとうちDMO「西山別館の運営引き継ぎについて」
歴史的な魅力と、必要な改修費を一緒に示す
売却オーナーへの独自見解:老舗旅館の価値は、建物の古さだけで決まりません。客室、庭、眺望、地域の食文化が組み合わさります。それが、その宿を目的に旅行する理由になります。一方、魅力を維持するには、修繕と日常管理が必要です。
買い手は、雰囲気のよい写真に加えて改修条件を確認します。どの部分を残すのか、どこに更新費用がかかるのかを示します。販売停止が何か月必要かも、大切な判断材料です。
そこで、基礎的な更新と高単価化の投資を分けます。例えば、雨漏りを止める工事は営業継続のために必要です。客室へ新しい設備を加える工事とは意味が違います。両方を一括して高級化の計画とすると、費用が見えません。既存営業を守る支出と、新しい売上の支出を別にします。
休館中の資金と、地域の協力関係を確かめる
小規模旅館では、数室の販売停止でも影響が大きくなります。工事中に他の部屋へ宿泊客を移せるかを確認します。食事や庭園の利用に影響するかも調べます。また、休館中の従業員をどう配置するかを検討します。
改修後の予想単価が高くても、休館中は資金が流出します。再開後の販売が立ち上がるまでの時間も必要です。そのため、買い手の資金力は取得代金だけでは測れません。営業が安定するまでの資金も確認します。
地域との関係も、ホテルM&Aの承継対象として整理します。地元の仕入先、行事、送迎、体験商品などを確認します。紹介を受ける関係と、契約上の権利は同一ではありません。築いた信用を次の担当者へ丁寧につなぎます。その上で、事業として提供できる範囲を確かめます。地域らしさを、承継後の宿泊商品へ落とし込むためです。
ホテルM&A事例4:旭食品から星野リゾートへのホテル事業譲渡
公表された事実:旭食品が2022年8月1日に基本契約を公表した事例です。対象は、ホテル日航高知 旭ロイヤルの事業でした。まず、その事業を独立した子会社にする計画です。その後、株式100%を星野リゾートへ譲渡する形です。実行予定日は2023年4月1日でした。
不動産保有者側も、2023年2月21日に開示しています。新設経営法人を賃借人とする、新たな賃貸借の説明です。改修に関する原則的な費用負担も記載されています。運営事業の承継と、不動産所有を分けて読む事例です。出典:旭食品「ホテル事業の譲渡に関するお知らせ」、星野リゾート・リート投資法人「資産の貸借に関するお知らせ」
ホテル部門が独立した後の費用を組み直す
売却オーナーへの独自見解:ホテルが一部門なら、共通業務を確認します。部門損益だけでは、買い手の判断に足りないためです。代表電話、経理、採用などを親会社と共有していませんか。予約管理や購買契約を共用している場合もあります。
こうした業務を切り離すと、追加費用が生じる場合があります。ホテル単独の営業に必要な人員と契約を整理します。現在の部門利益と、独立後の利益をつないで説明します。共通費の配賦額だけで済ませず、実際の仕事を確かめます。
特に賃借施設では、賃料と改修負担を一緒に考えます。固定賃料が低くても、多額の設備投資が必要かもしれません。原状回復の負担が大きければ、残る資金は変わります。一方、所有者が改修を担う条件なら、投資回収も変わります。契約期間、賃料、更新、設備の帰属を収支計画に入れます。
権利と名称の切り替えを、予約の継続へつなぐ
土地建物を所有していない場合は、譲る権利を明示します。不動産の評価額が、そのまま株主の受取額にはなりません。ホテルM&Aで引き継ぐ権利と負担を確かめます。
また、名称変更やブランドの利用終了がある場合もあります。予約サイトの表示を替える時期と担当を整理します。予約時と到着時で名称が違う期間は、案内が必要です。宿泊客が迷わない対応も、事業継続の計画に含めます。
ホテルを一つの会社にまとめても、準備は終わりません。契約の名義、親会社からのサービス、設備を照合します。入金口座を含め、初日から営業できるかを確認します。資料が整えば、買い手は追加費用を見積もりやすくなります。また、オーナーも価格調整の理由を検討しやすくなります。独立後の営業を説明することが、条件交渉の基礎になります。
ホテルM&A事例5:近鉄グループとブラックストーンの8ホテル合弁
公表された事実:合弁事業の開始日は2021年10月1日です。近鉄・都ホテルズとブラックストーンが公表しました。対象は国内8ホテルです。両グループが出資する特定目的会社がホテルを取得しました。その運営を近鉄・都ホテルズが受託する仕組みです。
つまり、施設所有者とオペレーターの役割が分かれます。同公表には、個別ホテルの価格や利益倍率はありません。出典:近鉄・都ホテルズ/ブラックストーン「ホテル事業に関する合弁事業開始について」
ホテルの所有と運営のうち、何を続けたいかを決める
売却オーナーへの独自見解:ホテル経営からどこまで退きたいかを先に考えます。例えば、サービスを作る仕事は続けたい方もいます。一方で、建物保有や大型投資の負担を減らしたい方もいます。また、現場から離れ、借入や保証を整理したい方もいます。同じ取引条件でも、希望によって評価は変わります。
運営受託を続ける場合は、売却後の収支を確認します。資産の売却代金に加え、運営報酬と責任を整理します。報酬が売上連動か利益連動かでも、収入は変わります。控除する費用や、予算の承認権も確かめます。
受託という名称だけで、負担が軽いとは判断できません。収益保証や追加負担の有無は、契約ごとに確認します。また、所有者へ報告する月次資料も必要になります。その作成体制と費用まで、継続運営の計画に含めます。
自館の強みを分け、承継方法の収支を比べる
中小ホテルで、大規模な合弁を再現する必要はありません。参考になるのは、自館の価値を分けて考える方法です。立地と建物、運営体制、予約顧客に分けてみます。それぞれの強みが、どの主体に属するかを確かめます。
その上で、不動産を持ち続けて運営を託す案を考えます。資産と運営会社をまとめて承継する案もあります。反対に、運営を続けて資産を譲渡する案も検討できます。ホテルM&Aで続ける仕事と、減らす負担を対応させます。
比較では、初年度の現金収入だけを並べません。残る借入、賃料、運営報酬、設備更新を同じ期間で見積もります。契約が終わった際の対応も確認します。こうして役割を決めると、面談の論点が具体的になります。投資の判断者と負担者まで話せるようになるためです。
ホテルM&A事例6:西武グループのホテル・レジャー資産譲渡
公表された事実:西武グループは2022年2月に基本協定を説明しました。相手はGIC関係会社です。当初の対象は、ホテル・レジャー31事業所でした。譲渡価格は約1,500億円を見込んでいました。運営はグループが継続する方針です。
その後、2023年3月23日に変更を公表しました。5施設の譲渡を中止し、残る対象資産の譲渡は完了しています。完了分の譲渡価額は1,237億円です。中止には、必要な第三者同意の取得見込みが関係しました。短期間での取得が困難と見込まれたためです。出典:西武ホールディングス「2022年3月期 第3四半期 決算実績 概況資料」、同「固定資産の譲渡の一部中止及び譲渡完了に関するお知らせ」
発表価格を比べる前に、対象と時点を確かめる
売却オーナーへの独自見解:著名なホテルの売却額も、そのまま自館には使えません。まず、何を含む金額なのかを確認します。この取引には、ゴルフ場やスキー場も含まれます。その総額を客室数で割っても、一室当たり相場にはなりません。
また、当初見込みと最終の対象範囲は異なります。そのため、金額の増減だけで交渉の成否は判断できません。検討中の価格、契約時の価格、実行後の金額を区別します。自館のホテルM&Aでも、価格の前提確認が先です。
より身近な教訓は、権利関係の事前整理です。土地が複数筆に分かれていることもあります。建物と駐車場の所有者が違う場合もあります。借地や通行の契約を含め、自館の条件を洗い出します。長年使えていても、承継時の手続は別に確認します。
第三者同意と営業の予定を、同じ日程で管理する
契約相手、期限、承継条項、連絡窓口を一覧にします。そして、対応に時間がかかる事項から整理します。実行日が遅れると、価格以外にも影響が出るためです。
例えば、改修工事の発注や繁忙期の予約があります。季節雇用の採用や融資の返済予定も関係します。希望日だけでなく、延期すると何が変わるかを把握します。夏季営業前の承継を望む理由も具体的に伝えます。人員の問題か、工事の問題かで対応が変わります。
買い手の提案も、提示額と実行条件を一緒に読みます。第三者同意、資金調達、対象変更の条件を確認します。実行までの費用負担も整理します。未整理の条件がある提示額は、確定受取額ではありません。誰がいつまでに何を確認するかを決めます。それが、取引の確かさを高める準備になります。
ホテルM&A事例7:かんぽの宿の施設別承継
公表された事実:日本郵政が2021年10月1日に契約を公表した事例です。対象は、かんぽの宿32施設に関わる事業でした。複数の事業者へ譲渡する内容です。2022年3月31日には、施設別の案内も公表しています。
マイステイズ・ホテル・マネジメントと関係会社が担当する施設があります。その事業譲渡日は4月5日と案内されました。一方、石和・日田・いわきの3施設は4月1日です。恵那は、当面日本郵政が運営する扱いでした。承継先、日程、名称変更の有無が施設別に示されています。出典:日本郵政「当社の一部事業の譲渡について」、同「かんぽの宿の事業譲渡について」
複数館を売るときは、共通業務の扱いを確かめる
売却オーナーへの独自見解:複数館の承継では、一括売却以外の案も考えられます。施設別に相手を探す方法です。都市の宿泊特化型ホテルと温泉旅館では、必要な人材が違います。販路も異なるため、適する相手が変わる場合があります。
ただし、分けて譲渡すると共通機能の扱いが課題になります。本部、予約管理、共同購買、スタッフ応援を確認します。各施設が黒字でも、単独運営の費用は違うかもしれません。例えば、経理担当者や送迎車を共用していませんか。料理人が繁忙日に別館を応援している場合もあります。
ホテルM&Aに備え、施設別損益に共通費を添えます。金額だけでなく、実際の業務の流れも示します。また、売却後に残る施設の本部費用も確認します。一館を売った後も、残存事業の採算を保つためです。
施設ごとの承継日を、予約と請求の流れへ落とす
宿泊事業の承継日は、帳簿上の区切りだけではありません。前日から連泊するお客様もいます。入金済みの団体予約や、宿泊後に請求する法人客もいます。そのため、予約ごとに売上の帰属と前受金を確認します。返金、クーポン、宿泊券の扱いも決めます。
宿泊客から見て、問い合わせ先が途切れないようにします。予約管理と請求・決済の切り替え日も照合します。仕組みごとの日付が違う場合は、移行中の担当を決めます。
名称変更の案内も施設ごとに必要です。看板、公式サイト、予約サイト、地図表示を確認します。旅行会社の販売ページも対象になります。更新時期が違うと、宿がなくなったと誤解されかねません。各館と本部で共通の台帳を使い、変更内容を管理します。引き継ぐ資料は、現場で使えるかという基準で確認します。
ホテルM&A事例8:サムティのアロフト大阪堂島に関わる出資
公表された事実:サムティが2021年3月26日に取得決議を公表した事例です。対象は、ホテルに関わる匿名組合事業の出資持分でした。営業者である合同会社が、ホテルの信託受益権を保有・運用します。信託財産はアロフト大阪堂島です。
取得対象は劣後出資持分です。匿名組合出資全体の55.6%に当たります。取得価額と相手先は非開示です。公表にはマリオット・インターナショナルによる運営の記載があります。運営会社の全株式取得とは異なる取引です。出典:サムティ「アロフト大阪堂島匿名組合事業の出資持分の取得に伴う連結子会社の異動に関するお知らせ」
ホテルの取得対象を、契約単位で分けて考える
売却オーナーへの独自見解:施設名が同じでも、売買の対象は一つとは限りません。不動産、信託受益権、出資持分、運営会社があります。確認する書類も、収益の受け取り方も異なります。「ホテル取得」の見出しを見たら、まず対象を確かめます。
そうすると、不動産投資と運営会社の売買を区別できます。ホテルM&Aの株式価格へ、異なる取引を当てはめずに済みます。特に、持分比率だけで全体価値を逆算する際は注意が必要です。
例えば、優先・劣後の持分では条件が異なる場合があります。分配の順序や、損失の負担が違うためです。取得対価を比率で割る計算が適切かは、契約内容次第です。また、出資の取得額と不動産の資産価値も区別します。借入を含む価値と、オーナーの受取額は同じではありません。
家族の保有資産と、ブランドの利用権を確認する
この整理は、家族経営の一館でも役立ちます。土地は代表者個人、建物は別会社という場合があります。さらに運営会社が分かれていれば、売却側は複数になります。一体で取得したい買い手には、その関係を説明します。
株式だけを譲り、土地の賃料を家族へ残す案も考えられます。そこで、誰の何を譲渡するのかを図にします。資金の受領者、残る借入、将来の契約関係を確認します。価格の協議に入る前に、売却側同士の希望をそろえます。
また、有名ブランドの利用権と施設の所有も別です。契約の存続条件や変更手続を確かめます。設備基準による改修負担も確認します。その上で、ブランドの集客効果を将来予測へ入れます。知名度だけで継続利用を当然とは考えません。引き継げる条件を示すことが、正確な価値説明につながります。
8事例を自館のホテルM&Aへ応用するための比較手順
ホテルM&A事例を読み、自館の条件を同じ項目で書き出します。目的は、似たホテルの価格を探すことだけではありません。自館の営業を続けるために、誰が何を担うかを明確にします。売却対象、日々の運営、将来投資を順に確認します。
売却対象と営業の引き継ぎを、一枚でつなぐ
まず、土地建物、株式、設備、予約契約を一覧にします。ブランドや従業員の関係も加えます。それぞれの名義人、承継後の担当、必要な確認を記載します。その表に、客室更新や空調・給湯設備の工事を重ねます。休館が必要な工事も、予定を明らかにします。
保有と営業と投資を分けて説明すると、負担を見落としがちです。同じ表で見ると、費用を払う人と実行する人を確認できます。例えば、建物の工事を家主が発注する場合があります。一方、客室を止める判断や宿泊客への連絡は現場が担います。両者の予定が合わなければ、営業に影響が出ます。
不動産を残して運営を譲るなら、売却側は賃貸人になります。引退を希望しても、管理や修繕の判断が残る場合があります。一括譲渡の場合も、家族所有物や借地の扱いを確認します。どの役割から離れ、何を持ち続けるかを言葉にします。買い手との面談前に、家族間でも共有しておきます。
ホテルM&Aの価格比較は、受取額と負担をそろえる
複数の提案を比べるときは、対価の種類を区分します。株式対価と不動産対価を分けます。借入返済や現預金の扱いも確認します。売却後の賃料や運営報酬は、別の収支として整理します。
提示額が高くても、売却側に改修負担が残る場合があります。補償や追加対応の条件も、提案ごとに異なります。そのため、総額だけで順位を付けません。最終的な受取額と、継続的な収支を同じ前提で試算します。実行条件の違いも、同じ比較表に載せます。
例えば、現金で一括受領する案と後払いの案があります。見込む金額が同じでも、確実性や受領時期は異なります。後払いに条件があれば、何を満たす必要があるかを確認します。価格に含めた範囲を明らかにすると、比較が進みます。
現在の利益と、今後必要な更新投資を対応させる
ホテルは、施設の状態と投資時期で必要資金が変わります。売却直前の利益がよくても、更新を先送りしている場合があります。その場合、買い手の見積もりは変わり得ます。設備の状態を隠さず、予定する対応を示します。
反対に、最近の更新に効果が出ている施設もあります。工事内容、費用、販売できる部屋の増加を示します。光熱費や修繕費にどのような変化があったかも確認します。工事の時期と数値の変化を対応させることが大切です。
事例の倍率に合わせるために数字を調整しても、根拠は弱いままです。自館の正常な営業と必要投資を説明します。投資前、工事中、再開後を分けると、収支を追いやすくなります。これが、買い手と具体的に価格を話す材料になります。
オーナーの希望を、実行できる条件へ変える
従業員や地域を大切にしてほしいという希望があります。オーナーにとって、価格と同じくらい重い条件です。その希望は、残したい内容まで具体的に整理します。雇用、顧客対応、地域行事、取引関係に分けます。
次に、買い手が実現できる内容と期間を話し合います。業績や設備事情が変わった場合の協議方法も決めます。こうすれば、抽象的な意向より理解を確かめやすくなります。担当者と確認方法を決めておくことも役立ちます。
独自の料理や接客、温泉管理を守りたい場合も同様です。必要な人員や費用を削る計画と、両立するかを確認します。また、オーナーの長時間勤務が前提の業務もあります。承継後の担当者と人件費まで見積もります。守りたい価値の実行条件を示すことが、継続への準備です。
取引形態を選ぶ基準は、次の営業を続けられるか
八つの事例から、特定の取引形態を万能とは結論付けません。まず、自館の予約を支える仕組みを確かめます。建物を使い続ける条件と、投資を担う体制も確認します。その上で、誰へどの範囲を引き継ぐかを選びます。
ホテルM&Aの準備は、過去価格の調査だけでは終わりません。次の経営者の下で営業を続ける条件を明らかにします。残す収入と責任を理解し、引退後の生活も見通します。それぞれの選択肢を具体化してから、対価と条件を比べます。
ホテルM&Aの事業価値評価は、建物・運営・契約のどこを売るかから始める
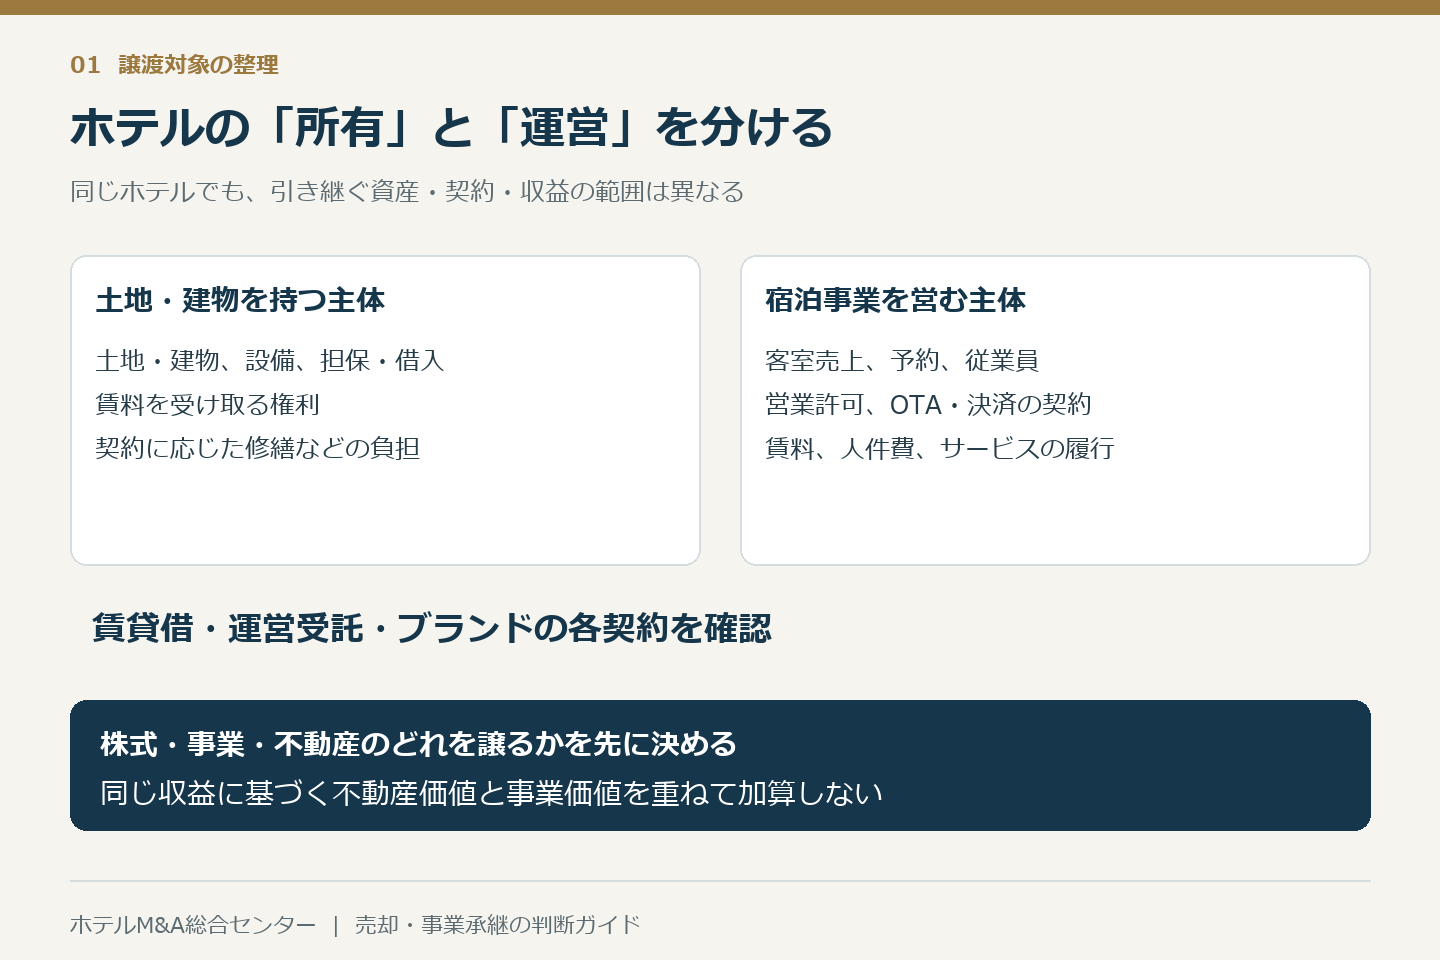
ホテルM&Aの売却価格を考えるとき、最初に作りたいのは施設の写真集よりも「収入を受け取り、費用を払い、資産を持っている主体」の一覧です。同じ施設名で営業していても、土地建物の所有者、旅館業の営業者、従業員の雇用主、予約代金の受領者、ブランドの提供者が別々ということがあります。この区分を曖昧にしたまま施設全体の売上へ倍率を掛けても、売却する会社の価値にはなりません。
所有運営では、不動産から得る利益と運営の対価を整理する
土地建物を保有する会社が自らホテルを運営している場合、その営業利益には、不動産を利用できることによる経済的な利益も含まれています。家賃を払っていない会社と、第三者へ家賃を払っている会社の利益率を、そのまま比較することはできません。土地の時価が高いから会社も同額で売れるとは限らず、宿泊事業の収益力が高いから不動産価値を無条件に追加できるわけでもありません。
ホテルM&Aで所有と運営を分けて評価する場合、運営部門が適正な賃料を負担する前提で運営利益を求めます。不動産側はその賃料から所有者負担の税金や維持費などを控除して評価します。この場合、運営側で差し引く賃料と不動産側で受け取る賃料を対応させます。別の方法として、所有と運営を一体とした将来のキャッシュフローを評価することもあります。二つの試算は比較検証に使えても、その全額同士を足すためのものではありません。
賃借運営のホテルM&Aでは、残存期間と支払条件が収益力の土台になる
建物を借りる運営会社が売却対象なら、通常、その会社が持たない土地建物の時価は株式価値へ加算しません。買い手が引き継ぐのは、賃貸借条件の下で施設を使い、従業員や販売経路を通じて利益を生む事業です。賃料が固定か、売上やGOPに連動するか、最低保証があるかによって、売上が伸びたときと落ちたときの利益の残り方が変わります。
残りの契約期間が短く、更新後の条件が未合意なら、現在の利益が長期間続く前提には検討が必要です。賃料の改定、契約上の解約権、株主変更に関する同意、原状回復、敷金の返還条件を整理します。アドバイザーとして重視したいのは、好条件の賃料を単に「強み」と表示することではなく、その条件を買い手がいつまで、どの手続で使えるかを示すことです。
運営受託とフランチャイズは、同じ利益構造ではない
ホテルM&Aで運営受託会社を売る場合には、受託施設の宿泊売上全額ではなく、基本報酬、成果報酬、契約に基づく費用負担と本部機能の費用を見ます。ホテル現場の給与を誰が負担するか、立替金があるか、赤字補填や最低保証を受託会社が引き受けるかも確認します。受託契約の残存期間と解除条件、支配人の配置能力が、報酬の継続性を支えます。
フランチャイズは主にブランドや予約基盤などの利用関係であり、施設の所有形態や運営主体をそれだけで決める言葉ではありません。加盟するホテル側の評価では、ロイヤルティ、予約関連費用、会員施策の負担、基準に合わせる投資を収支へ反映します。運営受託会社の買収と加盟ホテルの買収を同じ倍率で比較するには、収入と責任の範囲が一致しているかを先に調べる必要があります。
| 主な形態 | 評価で捉える収入 | 価格の前提として確認する負担 |
|---|---|---|
| 所有しながら自ら運営 | 宿泊・料飲等の事業収入と不動産利用の経済性 | 所有者負担の維持費、更新投資、運営費 |
| 借りた建物で運営 | 契約賃料を負担した後に残る運営収益 | 賃料、契約更新、借主の修繕・返還義務 |
| 他者の施設を運営受託 | 契約上の受託報酬と成果報酬 | 本部人件費、現場支援費、保証や立替負担 |
| ブランドに加盟して運営 | 加盟するホテルに帰属する事業収入 | 加盟費用、販売関連費用、改装等の契約条件 |
ホテルM&Aで使う客室指標と利益指標を、同じ期間でつなぐ
客室指標は、販売した部屋と販売できた部屋を分けて計算する
ADRは平均客室単価で、対象期間の客室売上を、その期間に販売した延べ客室数で割った値です。OCCは客室稼働率で、販売した延べ客室数を販売可能な延べ客室数で割ります。RevPARは販売可能な一室当たりの客室売上で、客室売上を販売可能な延べ客室数で割った値です。同じ期間、同じ売上範囲、同じ客室数の定義なら、RevPARはADRとOCCの積になります。百分率のOCCは小数へ直して掛けます。
指標の計算だけを説明する仮定として、100室を31日間すべて販売可能とし、延べ2,480室を販売、客室売上を3,720万円とします。販売可能客室数は3,100室泊、OCCは80%、ADRは1万5,000円、RevPARは1万2,000円です。1万5,000円×0.8と、3,720万円÷3,100室泊は同じ値になります。この一か月の例は、後述する年間の会社価値モデルの売上前提を示したものではありません。
二名一室の販売を二室と数えたり、宿泊人数をADRの分母に使ったりすると比較できなくなります。食事付きプランでは客室と料飲の売上配分、消費税やサービス料を含めるかも統一します。改装や人員不足で販売を止めた部屋を分母から除く場合には、その基準と除外室泊数を併記します。売れなかった部屋を都合よく販売対象外へ移せば、稼働率だけが上がり、施設全体の販売能力の低下が見えなくなります。
予約時点の数字と宿泊が終わった実績を混ぜない
翌月の予約残は将来の稼働を考える材料ですが、取消し、日程変更、未回収などが残ります。予約の取得日、宿泊予定日、集計した日を分けて記録し、確定した宿泊実績と同じ列へ入れないようにします。前年との比較も、予約をどれだけ前から受け付けたか、同じ残日数で見ているかによって意味が変わります。団体の仮押さえと入金済みの予約を同じ確度で扱わないことも必要です。
年間ADRは月別ADRの単純平均ではなく、年間の客室売上を年間の販売室泊数で割って求めます。年間OCCも各月の販売可能室泊数を踏まえます。繁忙月と休館月を同じ重みで平均すると、価格と稼働の実態がずれます。ホテルM&Aの売却資料には、月次の指標と同じ期間の損益を並べます。イベント、休館、客室改装、団体契約の開始や終了を注記すると、買い手が数値変化の理由を追えます。
GOPは現場の運営利益をみる指標で、会社の手残りではない
GOPはGross Operating Profitの略で、宿泊、料飲などの部門利益から管理、営業、施設維持等の共通運営費を控除して捉えるホテルの運営利益指標です。ただし、管理報酬、賃料、公租公課などをどこに置くかは資料や契約で異なります。買い手に示す際は、GOPという名称だけでなく、含めた費目を決算書の勘定科目と対応させます。公表資料でも指標ごとの定義が付されています。ホテルの運営指標と調査項目に関する公開資料
GOPが増えても、賃料や本部費用が増えれば運営会社に残る利益は同じとは限りません。所有者が払う建物費用を控除していないGOPを、賃借会社の賃料控除後の利益と比較しないことが大切です。また、清掃や保守を延期した結果のGOP改善は、サービスの劣化や追加投資と組み合わせて読む必要があります。現場の成果と、その成果を維持する負担を離さない評価が必要です。
EBITDA・EBITDAR・NOIを使い分ける
EBITDAは利払前・税引前・減価償却前の利益を捉える指標で、本稿では営業利益に、その営業利益に含まれる減価償却費を加え、必要な正常化を施すものとします。実際の資料では算定方法に違いがあるため、金額の内訳を示します。EBITDARは本稿ではそのEBITDAへ対象施設の賃料を加えた指標です。賃料を払う前の力を比較する補助にはなりますが、賃料を払わずに済むことを意味しません。
NOIは不動産の純営業収益として用いられ、賃貸収入から不動産の管理、税金、修繕等の費用を差し引いて捉えます。どの費用や積立金を含めるかを明示し、営業会社のEBITDAと区別します。NOIに対する利回りを、賃借運営会社の株式価格へ直接当てはめることも避けます。いずれの指標も、借入元本の返済、税金、将来の設備更新をすべて控除したオーナーの自由資金ではありません。不動産収益指標等の用語定義
ホテルM&Aの正常収益力は、引退後も運営を続ける費用から確かめる
直近の好調な一年を、そのまま将来へ延ばさない
売却時に直近決算の利益が伸びていることは説明材料になります。その伸びが単価改定、客層の変化、競合休業、催事需要、客室改装のどれによるものかを分けると、評価の根拠が強くなります。期間限定の団体利用や臨時の受入れ契約を通常需要として継続させる計画には無理が生じます。一方、客室改装後に販売が安定し始めた施設では、改装休業中を含む決算だけで正常な収益力を判断するのも適切ではありません。
過去の複数期と直近月次を使い、通常運営、休館、再開、安定稼働を区分します。ホテルM&Aで求めたいのは過去利益の最大値ではなく、買い手が引き継ぐ施設と体制で再現できる収益です。補助金や保険金、資産売却益については、営業利益に含まれているかを最初に確認します。既に営業利益の外にある収益を、EBITDAの正常化でもう一度差し引けば、別の誤りになります。
ホテルM&Aではオーナー報酬の減額と後任費用を一組で見る
オーナーが支配人、法人営業、夜間対応、修繕業者の手配まで担っている施設では、その報酬を全額なくせるとは限りません。退任で減る報酬を示した後、必要な役割を既存の人員で引き継げるか、外部採用や業務委託が必要かを検討します。家族が無償または低い報酬で担う経理や送迎も、継続に必要な費用として扱います。役員報酬だけを戻して利益を増やす説明は、承継後の現場を反映していません。
人件費を適正化する際には、給与だけでなく、社会保険、採用、研修、住宅支援、派遣や応援の費用も確認します。人手不足で販売停止している客室があるなら、増員によって回復する売上と、増える給与や清掃費を対応させます。売上だけを満室相当に直し、費用を現在の人員数に据え置く計画では正常収益力を過大に見積もります。人の定着に必要な条件を価格へ反映することが、事業承継の現実性を高めます。
OTAの利用比率は、販売後に残る収益と合わせて説明する
OTAはインターネット上の旅行予約サービスで、集客や決済に役割を持ちます。利用比率が高いことだけで価値を低く決めず、手数料、割引原資、広告、決済、取消し条件を含めた販売経費を確認します。直販にも予約システム、集客広告、会員対応の費用が必要です。「直接予約へ移せば手数料がすべて利益になる」という改善計画は、その予約を獲得するための費用と実現可能性を併せて検討します。
同じADRでも、販売経路、宿泊日数、食事の有無、清掃条件によって利益は違います。旅行会社の団体、法人契約、海外予約、個人の直販ごとに、取消しや回収の特徴を示すと買い手の評価が具体化します。広告や予約サイトの管理がオーナー個人に依存していれば、権限移行と担当者の教育に費用が発生します。予約基盤の強みは、画面上の評価点だけでなく、引き継いだ後も運用できる仕組みで説明します。
会計制度が違う会社のEBITDAを、そのまま並べない
リースの会計処理が変わると、同じ家賃支払額でも決算上の費用区分が変わり、EBITDAに差が出ることがあります。企業会計基準第34号では、借手が原則として使用権資産とリース負債を計上する仕組みが定められています。原則適用は2027年4月1日以後開始する連結会計年度・事業年度の期首からで、2025年4月1日以後開始年度からの早期適用も可能です。各社にどの会計基準が適用されるかは別に確認します。企業会計基準第34号「リースに関する会計基準」
ホテルM&Aの売却資料では、会計上の数値と、比較のために組み替えた数値を分けます。賃料を費用として控除した基準にそろえるなら、使用権資産の償却や利息の表示を確認し、賃料相当額を重複させない形で調整します。反対に、賃料控除前の収益で評価するなら、比較対象の事業価値とリース負債の扱いも同じ基準へそろえます。利益だけを大きく見せる方向へ変更し、負債側は別の基準にすることは避けます。
ホテルM&Aの価格を、賃借運営会社の仮定モデルで計算する
賃料を控除した正常EBITDAを4,800万円と仮定する
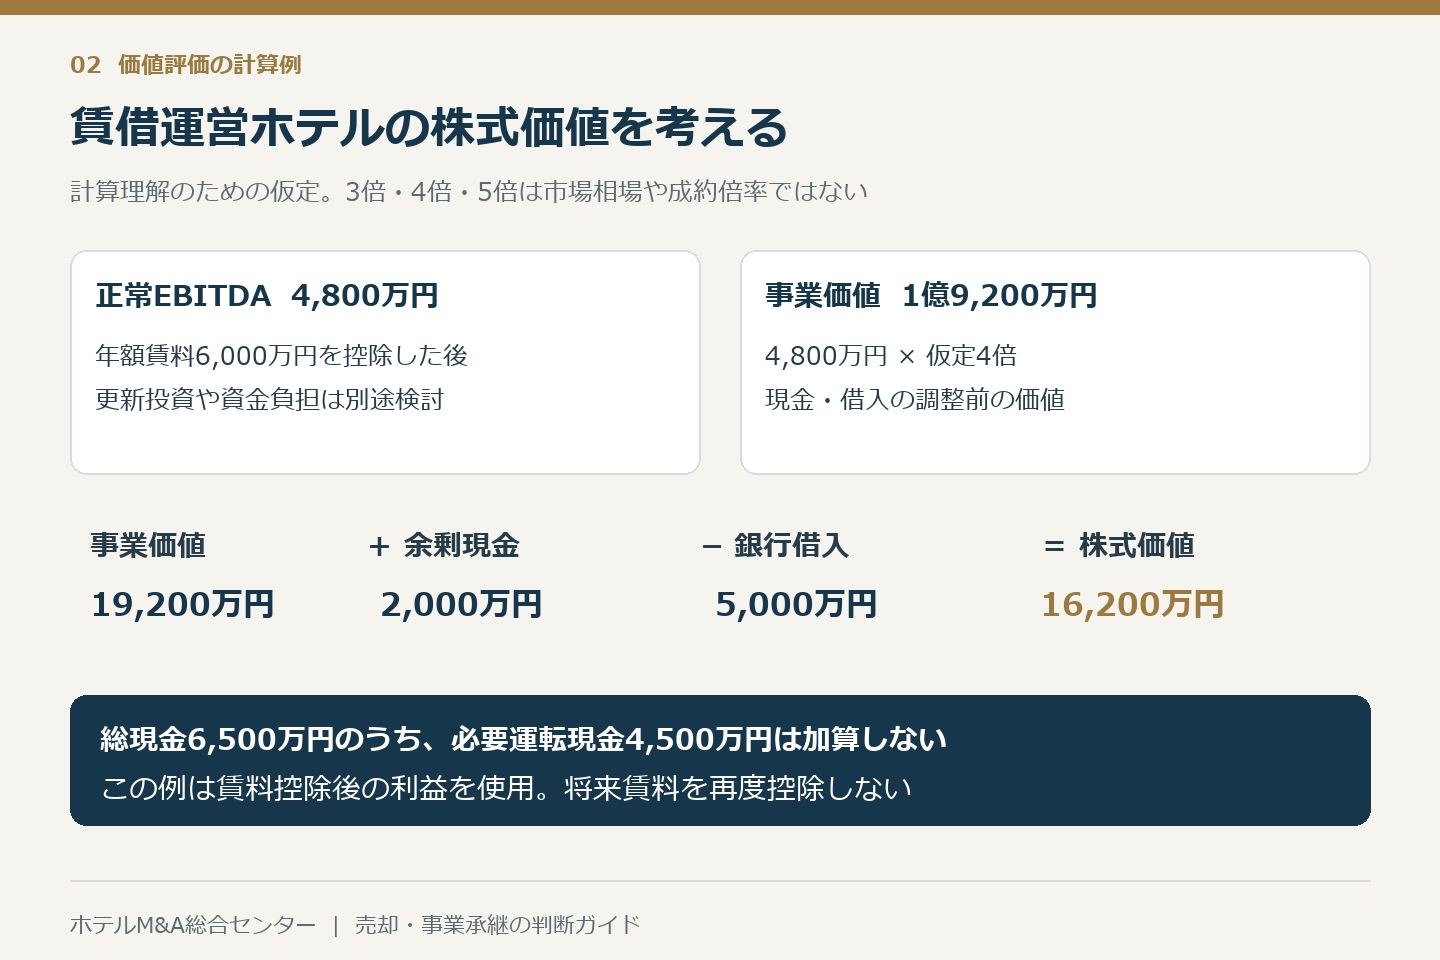
以下はホテルM&Aの価格計算を理解するための架空の年間モデルです。実際のホテルの業績、成約価格、業界相場を示すものではありません。対象会社は第三者の建物を借りて運営し、年間賃料6,000万円を営業費用として控除した比較基準を使います。土地建物は所有せず、減価償却費は自社所有の内装・備品等に関するものとし、別の設備リースはないとします。税金、価格留保、追加支払いもこの表の外です。
| 年間利益の調整項目 | 金額 | 仮定している条件 |
|---|---|---|
| 営業利益 | 2,800万円 | 年間賃料6,000万円を既に費用計上 |
| 減価償却費の加算 | +1,200万円 | 営業利益に含まれる自社資産の償却費 |
| 退任後に不要となる役員報酬 | +800万円 | 減額が可能な部分を特定済み |
| 一時的な訴訟対応費用 | +600万円 | 営業費用に含まれ、解決済みで再発見込みなし |
| 後任担当者の追加費用 | -400万円 | 既存給与に含まれない追加負担 |
| 通常必要な保守費用の不足 | -200万円 | 延期した日常保守を通常水準へ戻す |
| 賃料控除後の正常EBITDA | 4,800万円 | 2,800+1,200+800+600-400-200 |
一時費用600万円を加算できるのは、表で仮定したように、将来の支払いが残らず同種の費用が通常は生じない場合です。紛争対応が続いていたり、未計上の和解金があったりすれば扱いが変わります。また、日常保守の不足200万円は正常な営業費用への調整です。将来の家具や空調の入替えといった資本的支出を、この費用調整で処理し終えたことにはなりません。
本例のEBITDARは、正常EBITDA4,800万円に賃料6,000万円を加えた1億800万円です。しかし、以下の倍率は賃料控除後の4,800万円を対象にしています。1億800万円へ同じ倍率を掛け直せば、賃料負担を無視した別の計算になります。施設の稼ぐ力を説明する補助指標と、価格算定に採用する利益を取り違えないようにします。
ホテルM&Aの3倍・4倍・5倍は、仮定の比較に限定する
倍率が変わると価格がどう動くかを見るため、3倍、4倍、5倍を仮に置きます。この幅はホテルM&Aの平均や標準レンジではありません。成約情報には取引形態、建物の有無、利益の定義が揃っていないものもあり、公開価格だけから自社の適正倍率を決めることはできません。ここでは事業価値を、正常な運転資金等を伴って賃借運営を続ける事業の価値として計算します。
評価日時点の現預金は6,500万円、季節変動や予約の履行に必要な運転現金は4,500万円、加算できる余剰現金は2,000万円と仮定します。この例では必要運転現金を事業価値に含める定義を採用し、銀行借入5,000万円を控除します。株主借入やその他の価格調整項目はない前提です。実際の取引では全現金を加算し、運転資金を別の方法で調整する定義もあり、両者を混ぜて必要資金を二度控除しないことが必要です。
| 説明用の仮定倍率 | 事業価値 | 余剰現金 | 銀行借入 | 計算上の株式価値 |
|---|---|---|---|---|
| 3倍 | 1億4,400万円 | +2,000万円 | -5,000万円 | 1億1,400万円 |
| 4倍 | 1億9,200万円 | +2,000万円 | -5,000万円 | 1億6,200万円 |
| 5倍 | 2億4,000万円 | +2,000万円 | -5,000万円 | 2億1,000万円 |
将来賃料をもう一度借入として控除しない基準をそろえる
上の主例は、将来も契約賃料を払い続けた後の利益を評価し、同じ賃料控除後の比較基準に対応する倍率を仮定しています。この枠組みでは、その建物の将来賃料に対応するリース負債を銀行借入に追加して機械的に差し引きません。会計上リース負債が計上されている場合も、評価の比較基準に合わせて別欄で調整します。リース契約の義務が消えるという意味ではなく、同じ負担を価値と負債で重ねないための定義です。
ただし、滞納賃料、過去分の未払費用、違約金、原状回復費などを「賃料を引いているから考慮不要」とすることはできません。通常の将来賃料とは別の負担を確認します。契約期間が短い場合や値上げが決まっている場合は、4,800万円が続くという前提も見直します。評価額が下がる理由を、正常利益、倍率、追加負担のどこに反映したか明らかにすると、価格交渉が同じ土台で進みます。
4倍の例で正常EBITDAの認定が500万円変われば、その他を固定した単純計算では事業価値が2,000万円変わります。この関係を使うと、広告費の継続性や後任費用の根拠がなぜ価格に影響するかを説明できます。しかし、費用を削れば同額がそのまま価値になるとは限りません。清掃品質や販売力を損なえば売上も変わるため、改善策はサービスへの影響を含む損益計画で評価します。
ホテルM&Aの価格にFF&E・PIP・不動産利回りをどう反映するか
減価償却を足し戻しても、設備の寿命は延びない
FF&Eは家具、什器、備品、機器などホテル運営に必要な設備を指します。客室家具、寝具、照明、厨房機器などは、建物が使用できる間も更新が必要です。会計上の減価償却額と今後実際に支払う更新費用は一致しません。取得時期、物価、改装範囲、稼働による傷み方が違うためです。一定の売上比率を当てはめるだけでなく、設備台帳、修繕記録、現地確認、見積りを組み合わせて必要額を考えます。
賃借ホテルでも、更新費用をすべて家主が持つとは限りません。建物躯体、空調、浴室、内装、厨房、備品について、所有者と費用負担者を資産ごとに整理します。家主が持つ設備に借主が改良を加えている場合や、返還時に撤去を求められる場合もあります。誰が支払うかが決まっていない計画を、買い手にとって無料の更新と扱うことはできません。公開された投資資料でも、建物設備の更新、運営上の什器備品、競争力向上のための改装を区分して説明しています。2026年3月公表のホテル設備投資に関する資料
PIPは工事費に加えて、休館と契約維持の条件を読む
PIPはブランド側が求める施設改善計画を指す用語として使われます。加盟や承継、契約更新の条件として提示される場合には、対象設備、完了期限、仕様、承認手続を確かめます。すべてのホテルに同一のPIPが発生するわけではなく、名称や義務は契約で確認します。買い手が選ぶブランド変更に伴う任意の改装と、現在の契約を維持するために既に必要な改装は分けて考えます。
ホテルM&Aでは、工事費だけを見積もっても価格への影響は捉え切れません。客室を販売できない期間、仮設対応、スタッフの配置転換、再開時の販売促進、工期が延びる可能性を収支へ入れます。工事後のADR上昇を見込む場合には、販売室数、客層、競合、運営費との関係を示します。将来の改装効果を売却価格に含めたいオーナーには、完成予想よりも、費用と営業停止期間を含む実行可能な計画の提示を勧めます。
ホテルM&AのDCFでは、更新支出と運転資金を反映する
DCF法は将来のキャッシュフローを見積もり、期間とリスクに対応した割引率で現在の価値へ直す考え方です。賃借運営の例なら、賃料控除後の収益を出発点に、事業に対応する税負担、設備投資、運転資金の増減などを反映します。借入前の事業キャッシュフローと、借入後の株主に帰属するキャッシュフローでは用いる割引率と負債調整が異なります。同じ試算の中で両者を取り替えないことが必要です。
仮定モデルで通常の年間更新投資を1,500万円と置くなら、EBITDA4,800万円からその投資を引いた段階では3,300万円です。まだ事業の税負担や運転資金の増減を反映していないため、これを配当可能額や手取りと呼びません。減価償却1,200万円は利益から足し戻し、投資1,500万円は資金支出として反映するので、同額の償却費を再び支出として引くことも避けます。
大規模改装をDCFの各年へ既に織り込んだ場合、同じ工事費全額を算定結果から改めて引くと二重反映になることがあります。評価日までに未払いとなっている工事代と、評価日後の投資計画を分け、倍率で求めた価格に追加控除する方法なら、その倍率が通常投資をどう想定しているか確認します。アドバイザーとしては、価格調整の一覧に「どの収支に反映済みか」という欄を設けることを重視します。
倍率と還元利回りは、異なる対象の数字を結びつけない
不動産の直接還元法は、対象とする一年の純収益を、その収益定義に対応する還元利回りで割って価格を求める考え方です。DCFは年ごとの変化を捉えられますが、直接還元法でも採用する収益が初年度か安定化後かによって結果が変わります。国土交通省も収益還元法とDCFの考え方を説明しています。改装直前の高収益を永続的に続く純収益として使うことは避け、更新後の収支との整合を確認します。国土交通省・不動産の収益還元法の考え方
数学上、同じ収益を同じ価格で割るなら倍率と利回りは逆数の関係になります。しかし、運営会社のEBITDA、建物所有者のNOI、株主の配当は同じ収益ではありません。ホテル不動産の公表利回りを反転させ、その数値を賃借会社のEBITDA倍率とすることはできません。取得諸費用を価格に含めたか、資本的支出や積立金を収益から控除したか、予想か実績かも揃えて比較します。
純資産評価は、営業権を足す前に資産の使われ方を見る
修正純資産を使う評価では、不動産の含み損益、回収できない債権、使用しない設備、退職関連の負担などを検討します。ホテルの内装は取得原価が大きくても、撤去費がかかり転売が難しい場合があります。反対に、帳簿上償却済みでも営業に役立つ設備はあります。帳簿価額、単独売却した場合の価値、継続使用する価値を区別し、採用した前提を説明します。
修正純資産へ営業権を加える試算と、EBITDA倍率による事業価値の試算を行う場合は、別々の評価結果として検証します。倍率評価に通常運営のための備品や顧客基盤が含まれる前提なら、それらを資産価値として全部追加することはできません。利用していない別荘や遊休地などを加算する場合も、売却対象会社の所有物か、事業収支と分離できるか、処分費用があるかを確認します。
ホテルM&Aの株式価値を、前受予約・保証・受取条件まで確かめる
現預金の残高と、自由に取り出せる現金は違う
予約前受金が多いホテルでは、現金が先に入り、宿泊サービスと費用の発生が後になります。売却日時点の残高が大きくても、その全額をオーナーへ分配できるとは限りません。宿泊予定日、取消し条件、預かった金額、既に販売経路から送金された金額を予約情報と照合します。将来の宿泊に必要な人件費や仕入れ、返金の余地を含めて、承継初日から使う資金を計算します。
ホテルM&Aで前受金を価格計算にどう反映するかは、契約と運転資金の定義によります。通常営業の前受金として運転資金に含める方法も、特定の返金負担等を別途調整する方法も考えられます。同じ前受金を運転資金不足と負債の双方で控除しないようにします。反対に、売主が対応する現金だけを取り出し、買い手へ宿泊義務だけを残す条件なら、その資金不足を価格と実行条件に反映する必要があります。
売掛金、敷金、宿泊税などを現金と同列に置かない
旅行会社、法人顧客、決済会社に対する未収金は、残高だけでなく締日、入金日、相殺項目、取消し後の返還を確認します。予約システムの売上と、販売経路からの入金は時点と金額が違うことがあるため、差額を説明できるようにします。金券や宿泊券、自社会員向けの利用権についても、未使用残高と将来の履行義務を把握します。単に「現金を受け取っている」という理由で、残る負担を落とさないことが大切です。
敷金や保証金は、建物を借り続ける間は利用しにくく、退去時の控除や返還期限もあります。すべてを余剰現金と同額で加算するのではなく、契約を確認します。消費税、該当地域の宿泊税等の預り・未払、給与、賞与、社会保険、季節仕入れの支払いも洗い出します。繁忙期の売却と閑散期の売却では必要資金が異なるため、一日の残高だけでなく月次の資金推移を使って調整基準を決めます。
借入金を価格から引いても、保証や担保は自動では外れない
株式価値の計算上、銀行借入を控除することと、借入契約をどう継続・返済するかは別です。売主の個人保証、不動産への抵当権、家族が差し入れた担保があるなら、金融機関との合意、借換え、解除書類、実行日の確認を具体化します。オーナーがホテル会社へ資金を貸している場合も、株主貸付金の返済と株式代金を分け、会社の資金と価格調整に二重の負担が生じないようにします。
借入残高の確認日と売却実行日が違えば、返済や利息、追加借入によって金額が変わります。設備工事のための借入、当座貸越、保証契約を含め、どの残高を株式価値へ反映するかを合意します。買い手が取得資金として新たに借りる金額は、対象会社がもともと負っている借入と区別します。売主が受け取る代金から、買い手側の資金調達額を当然に差し引く計算にはなりません。
株式譲渡と事業譲渡では、代金を受け取る主体が変わる
株式譲渡では株主が株式の代金を受け取り、事業譲渡では譲渡する事業を保有する法人等が代金を受け取ります。会社へ入った代金が、そのままオーナー個人の手取りになるわけではありません。建物を個人所有している場合には、不動産の売却や賃貸による収入も別に計算します。所得や法人に対する課税、取得費、譲渡費用、代金の受領時期を税理士と照合し、総額だけで比較しないようにします。国税庁・株式等を譲渡したときの課税
事業譲渡では、旅館業の営業者の地位について、事前の承認を受けて承継できる制度が2023年12月13日から施行されています。ただし、手続をせずに営業できるという意味ではなく、一つの許可を受けた事業の一部だけを譲る場合はこの制度の対象外です。施設や営業内容の変更、関連する別の許認可、各契約の移行を確認し、必要な準備期間を価格提案の実行日と合わせます。営業の中断が生じる条件なら、その期間の予約対応と資金負担も評価に関わります。厚生労働省・旅館業の事業譲渡に関する案内
ホテルM&Aの提示額を、受領日と残る責任まで分解して比較する
ホテルM&Aの提示価格に業績連動の追加代金が含まれる場合は、売上、GOP、EBITDAのどれを判定に使うか、改装休館、本部費用、賃料変更をどう扱うかが重要です。売却後の買い手の運営判断で達成条件が変わるなら、売主が想定する受取額にも影響します。一定額を保留する条件では、保留期間、解除条件、請求できる範囲を確認します。実行時の確定代金と、条件を満たした場合の追加代金を同じ確実性で数えません。
アドバイザーとして最後に比べたいのは、広告上の最大価格ではなく、確定代金、支払時期、改装負担、保証解除、補償責任、オーナーの残留業務を合わせた条件です。接客方針や従業員の処遇を守る約束も、担当者と確認方法が決まって初めて承継計画になります。ホテルの価値を伝える作業は、数字を大きくするためだけのものではありません。引退後も宿泊サービスを続けられる収支と責任を明らかにし、その条件に合う対価を選ぶための準備です。
所有・賃借・運営受託を分け、何を引き継ぐホテルM&Aか決める
所有運営型のホテルM&Aでは、不動産と営業を確認する
所有運営では、不動産の権利と営業資産を並べます。営業に必要な契約も一緒に確認します。例えば、登記上の所有者と営業会社が異なる場合です。駐車場だけを親族が持っていることもあります。また、進入路の利用に合意が必要な場合もあります。建物の取得だけで営業の権利がそろうとは限りません。客が到着し、宿泊するまでに必要な権利を確かめます。
売却側が不動産を持ち続ける方法も考えられます。その場合は、営業会社や事業を買い手へ引き継ぎます。代金に加え、その後の賃料、修繕負担、契約期間を検討します。担保や退去時の条件も協議します。売却側は賃貸人として残るため、譲渡後も関係が続きます。一方、買い手は長期の更新投資を考えます。安定賃料を得たい希望と、その投資条件を調整します。
備品を一括して「設備一式」と書くと、所有者が曖昧になります。例えば、自社の所有物とリース品が混在する場合です。メーカー貸与品や個人所有の美術品も確認します。営業への影響が大きい物から、所有者を確かめます。そのうえで、取り外す物と残す物を明確にします。また、調度品は写真で約束した体験の一部です。引渡し直前の撤去は、販売内容と実態の差を生みます。
賃借運営では、残りの営業期間が更新投資を左右する
賃借運営では、賃貸借の残存期間を確認します。更新、中途解約、賃料改定、用途も確認対象です。また、修繕義務や敷金等の扱いを整理します。名義変更だけが論点とは限りません。株式譲渡でも、支配権変更の条項に注意が必要です。保証の条件が変わる可能性も確認します。一方、事業譲渡で借主が変わる場合は承諾等が論点です。契約と具体的な取引内容に沿って確かめます。
改装費の回収前に賃貸借期間が終わる場合があります。その場合、買い手は投資計画を作りにくくなります。そのため、賃料の低さだけを強みにしません。営業できる期間と条件を示します。また、貸主へ相談する時期も事前に検討します。秘密保持と交渉への影響を踏まえて決めます。必要な承諾を得る前から、確約済みとは説明しません。
建物側と営業側で、故障の費用負担が分かれる場合があります。しかし、宿泊客は一つのホテルとして対応を求めます。例えば、漏水で客室を使えなくなった場面です。修理の発注者と、代替宿を手配する担当を決めます。営業損失の扱いも想定しておきます。また、費用負担者と最初に動く責任者は区別します。両者を決めると、応急対応が止まりにくくなります。
運営委託とフランチャイズは、異なる契約として読む
運営受託型では、受託会社が得る報酬を確認します。施設所有者に帰属する宿泊売上や費用とは区別します。客室売上が大きくても、その全額が自社収入とは限りません。そのため、契約と会計処理を確認します。また、運営契約の終了や委託者の承諾も論点です。従業員の雇用主、銀行口座の管理者も確かめます。それらの変更は、譲渡後の事業範囲も変えます。
フランチャイズは、別の契約関係として確認します。所有・賃借・運営委託と重なる場合があります。確認するのはブランド利用や予約網への参加です。また、会員プログラム、品質基準、改装義務も整理します。契約終了時の看板撤去も確認対象です。ホテル名が残っても、サービス継続は別に確認します。予約システムや会員特典の条件も、個別契約で確かめます。
現在の屋号を守りたい場合は、名称と使用期間を協議します。商標、ドメイン、写真の権利も確認します。また、変更できる範囲を決めます。「伝統を大切にする」という方針だけでは足りません。改装や料理の変更時に、判断が分かれるためです。残してほしいサービスを具体化します。一方、次の経営者の裁量に委ねる部分も明確にします。過度な制約を避け、希望を伝えるためです。
予約・OTA・前受金を、譲渡日をまたぐ宿泊の流れで確認する
ホテルM&Aの予約残は、売上と履行義務を引き継ぐ
ホテルM&Aの予約残には、宿泊を提供する約束があります。食事や送迎の約束も含まれます。また、代金を受け取る権利や、既に受け取った金銭もあります。予約一覧の金額を足すだけでは、収入と負担は分かりません。そのため、宿泊日、支払時期、代金の受領先を照合します。キャンセル条件や付帯サービスも確認します。そのうえで、承継後の実施業務を決めます。
譲渡日をまたいで滞在する連泊客も確認します。この場合、会計と接客の区切りは一致しません。売却側と買い手は、売上や費用の配分を協議します。しかし、その事情で宿泊客へ二重請求はできません。予約条件を一方的に変えない運用も必要です。そのため、現場の対応表を一つにまとめます。予約番号で、既払額と請求内容を確認できる形にします。
口頭の約束には、帳簿に出ない履行負担があります。例えば、料理や客室タイプの無償変更です。また、常連客への特別対応も確認します。すべての慣行を続けるべきかは、別途検討します。ただし、既に受けた予約の内容は把握しなければなりません。売却側が知る例外を、必要な担当者へ伝えます。その際は個人情報の取扱いにも配慮します。
前受予約、返金、キャンセルを資金精算に落とす
前受金が売却側に残り、宿泊を買い手が提供する場合があります。そのため、必要な資金をどう渡すかを決めます。同じ前受金でも、条件は異なります。全額前払い、申込金、旅行会社からの預りを分けます。また、ギフト券の扱いも確認します。未使用の宿泊券やポイントも含めて残高を整理します。適用される契約・制度も確認します。使われる時期と、支払負担も明確にします。
キャンセル料は、発生額、請求額、回収額を分けます。取消し済みの予約が、販売システムに残る場合があります。また、返金処理中の決済や、後日の異議申立てもあります。売却後に届いた請求を、直ちに買い手負担とはしません。原因となった宿泊、決済、対応の時点を確認します。実際に処理できる主体も確かめます。その負担と分担を、契約に定めます。
返金の権限と資金を売却側・買い手で定める
当事者間の精算合意は、外部との契約を自動変更しません。OTA、決済会社、宿泊客との関係は別に確認します。また、双方の負担を決めるだけでは返金処理はできません。どの管理画面から返金できるかを確かめます。返金資金を用意する人と、問い合わせ窓口も決めます。過去分の請求や返金が残る間は、協力業務を定めます。範囲と終了条件を明記すると、運用しやすくなります。
| 譲渡日をまたぐ場面 | 照合する情報 | 決めておく実務 |
|---|---|---|
| 前払いで譲渡後に宿泊する | 予約番号、受領額、宿泊内容、返金条件 | 前受金の精算、履行担当、返金窓口 |
| 譲渡日をまたいで連泊する | 泊別売上、追加利用、既払額、請求先 | 宿泊客への一回の精算と当事者間の配分 |
| 譲渡前の宿泊代が後日入金される | 宿泊実績、請求書、手数料、入金予定 | 受領口座と相手方への送金・相殺方法 |
| 譲渡後に過去予約の返金が生じる | 原因、約款、決済記録、承認履歴 | 判断権者、処理権限、資金負担、証跡保管 |
ホテルM&AでOTAアカウントを移す際の確認
OTAは、宿泊予約サイト等のオンライン旅行取引サービスです。契約名義、施設情報、口座、決済方法を確認します。また、本人・法人確認の扱いもサービスごとに異なります。株主の変更と営業法人の変更でも、手続が違う場合があります。そのため、各サービスの正式な窓口へ確認します。移行の可否、必要書類、停止期間を確かめます。販売開始日も、譲渡日と調整します。
ホテルM&Aでも、施設ページの維持と条件継続は別です。口コミ、掲載順位、写真、販促契約を個別に確認します。また、会員向け価格の扱いも確かめます。売却側だけの判断で、口コミの承継を保証しません。口頭の印象に頼らず、対象施設と変更内容を回答で残します。未確定の部分は、買い手の事業計画から区別します。
移行作業では、販売在庫と予約を取り込む仕組みを確認します。料金更新の経路も確かめます。旧・新システムが同時に販売すると、在庫が重複し得ます。また、売止めの漏れにも注意が必要です。そのため、影響が小さい時間帯に切り替えます。テスト予約、取消し、料金反映、入金情報を確認します。単に担当者のパスワードを渡すだけでは不十分です。必要な契約変更と権限管理は、別に実施します。
直販と団体契約は、顧客との接点を引き継ぐ
直販予約は、退任後も連絡が途切れない体制を作ります。自社サイト、電話、メールの窓口を確認します。また、ドメイン、予約フォーム、写真の利用権も確かめます。閉鎖する連絡先への案内も決めます。名義変更に加え、担当者が内容を理解して返信する力が必要です。館内の予約帳だけでは、未確定の見積りを拾えない場合があります。問い合わせ履歴も引き継ぎます。
法人・旅行会社との継続取引では、契約書を確認します。加えて、毎年の商談時期や担当者との合意も調べます。翌年の部屋数や料金を、口頭で打診済みの場合もあります。そのため、確定予約と交渉中の見込みを区別します。買い手が着任後に一から聞き直すと、不安を与えかねません。必要な時期に、売却側と買い手が共同で説明します。その予定も決めておきます。
書類の整理は、団体予約・法人契約・旅行会社契約の承継実務を参照できます。本記事では、まず引き継ぐ予約の範囲を決めます。その約束を守る人員と資金も必要です。誰が、いつまでに用意するかを明確にします。予約を渡すだけで、実行条件はそろいません。
人材の承継は、雇用条件と一日の営業を結びつける
オーナーの仕事を、役職ではなく時間帯で分解する
家族経営の旅館では、経営者が多くの業務を兼ねます。例えば、接客、仕入れ、夜間連絡、送迎です。設備の応急対応まで担う場合もあります。支配人一人の採用で、すべて代替できるとは限りません。そのため、朝食から清掃、チェックインまでを追います。夕食や夜間対応も、時間帯別に担当を確認します。休館日や繁忙日の業務も含めて整理します。
家族が無給に近い条件で手伝っている場合があります。また、退任予定のオーナーが修理を担うこともあります。こうした業務は、代替に必要な費用を示します。買い手が同じ営業を続けるための増員や外注を検討します。勤務変更が必要な業務も確認します。一方、実行できない部分はサービス計画に反映します。引継ぎ期間を延ばすだけで解決するとは限りません。最終的に誰が仕事を引き受けるかを決めます。
観光庁は宿泊業の人材確保に関する施策・資料を公表しています。自館では、一般的な人手不足という説明で済ませません。欠員の職種、募集条件、応募状況、定着状況を示します。例えば、清掃の遅れで販売客室を減らしている場合です。需要不足と、人員不足による販売制限を分けます。原因を区別すれば、買い手の改善策も明確になります。[参考:観光庁・宿泊業の人材確保]
ホテルM&Aの雇用継続は、取引形式と意思を踏まえる
ホテルM&Aの株式譲渡では通常、雇用主の法人は変わりません。一方、事業譲渡で労働契約を別事業者へ移す場合があります。その際は、個々の労働者の真意による承諾などが重要です。また、会社分割には別の制度があります。労働条件の変更や説明、同意の要否を一律に扱いません。具体的な取引形式と雇用関係を確認します。労務の専門家と必要な対応を検討します。[参考:厚生労働省・組織再編に伴う労働関係]
雇用を守る希望は、対象者と具体的な条件で伝えます。賃金、勤務地、勤務時間、業務内容を整理します。また、福利厚生も確認します。地方施設では、食事、寮・社宅、通勤手段も生活を左右します。正社員以外の契約も把握します。短時間勤務者、季節雇用、業務委託、派遣を確認します。外部の清掃会社も含め、契約の相手方と期間を示します。
売却側は、従業員の継続勤務を無条件に保証できません。重要な担当者に残ってもらうため、買い手の方針を説明します。指揮命令系統、待遇、働き方も伝え、不安を把握します。一方、秘密保持だけを理由に直前まで伏せると問題が生じます。承諾や採用のための時間が足りなくなる可能性があります。そのため、開示の順序と説明者を準備します。取引の確度を踏まえて説明します。
現場の暗黙知を、引継ぎ後に再現できる形にする
料理長や女将の存在が、施設の魅力になっている場合があります。しかし、肩書を残すだけで体験を維持できるとは限りません。仕入れ先への連絡やアレルギー対応の手順を記録します。また、常連客の希望の確認や、混雑時の役割分担も整理します。感覚のすべてを文章にするのは困難です。それでも、判断場面と相談先は示せます。その情報があれば、新責任者も現場を支援しやすくなります。
IT導入は、退任する人の仕事を引き継ぐ手段でもあります。観光庁は2026年4月にIT活用ハンドブック等を公表しました。対象は宿泊施設です。ただし、機器の導入だけで要員を削減できるとは限りません。宿泊客が操作に困った場合の対応を決めます。また、障害時の手順やデータの入力担当も必要です。現場で運用できるかも確かめます。[参考:観光庁・宿泊施設のためのIT活用ハンドブック等]
アドバイザーは、合理化計画とサービスの約束を照合します。例えば、食事付きの予約を既に販売している場合です。厨房体制を先に縮小すると、履行の問題が生じます。そのため、人員や営業時間の変更は予約の消化と調整します。また、従業員への説明と代替サービスの準備も必要です。これらを同じ予定表で管理します。実行の順序を整えることが、売却側の評判も守ります。
ホテルM&Aの許認可と顧客情報を、営業主体ごとに確認する
2023年12月の制度改正後も、事業譲渡には事前確認が必要
旅館業では、事業譲渡による地位承継の制度があります。施行日は2023年12月13日です。譲渡人と譲受人は、事前に都道府県知事等の承認を受けます。承認により、営業者の地位を承継できます。ただし、譲渡契約だけで許可が自動的に移るわけではありません。また、事後の届出だけで済むという理解も適切ではありません。そのため、譲渡日から逆算して保健所へ相談します。[参考:厚生労働省・事業譲渡による営業者の地位の承継]
承継対象は、許可を受けた営業との関係で確認します。厚生労働省の通知も、対象範囲に留意を示しています。例えば、許可等に係る事業の一部の譲渡です。また、同一性がない程度の増改築も問題になります。複数施設のうち一施設を売るだけで、対象外とは決めません。許可単位と譲渡対象を照合する必要があります。過去の増改築や客室数変更に、届出漏れ等がないか確認します。問題があれば、新規許可を含めた確認が必要になる場合があります。[参考:厚生労働省・事業譲渡に係る運用上の疑義、2023年11月29日]
許可書と現況をそろえ、承認を譲渡日へ間に合わせる
売却側は現在の許可書と変更履歴を用意します。図面と現況もそろえて相談します。そうすれば、使える承継方法を判断しやすくなります。一方、株式譲渡で営業法人が変わらない場合も確認は必要です。代表者等の変更・関連手続を確かめます。また、ホテルという名称だけで制度を判断しません。旅館業の種類や、住宅宿泊事業等の別制度を確認します。異なる制度の施設が混在していないかも把握します。
ホテルM&Aでは、許認可の確認を早く始めます。最終契約の直前に回せる作業ではありません。承認や手続が遅れた場合を想定して協議します。譲渡日の変更、既存予約への対応、当事者の協力義務などです。また、必要な承認の取得は、取引実行の条件として整理します。単に「買い手が対応する」と書くだけでは不十分です。そのため、日程上の不確実性を残さないようにします。
消防・建築・飲食の確認は、旅館業の承継と分ける
旅館業を承継できても、消防・建築の対応は別に確認します。建築関係の図書、検査・点検報告をそろえます。また、指摘事項と是正履歴を照合します。施設の規模、用途、所在地の取扱いも確認対象です。そのうえで、所管部署へ照会します。建築基準法の定期報告には、建築物や設備等の区分があります。対象や実施条件を、自館に当てはめて確かめます。[参考:国土交通省・建築基準法に基づく定期報告制度]
消防設備の点検書類があっても、是正済みとは限りません。報告書の指摘と、その後の工事を確認します。また、現場の避難経路や設備の状態も確かめます。ホテル・旅館の表示制度には資料が必要です。消防関係に加え、建築関係の資料も含まれます。ただし、表示制度と法令上の義務は混同しません。対象、義務、届出の要否を、建物と運営内容から確認します。[参考:消防庁・ホテル、旅館等に係る表示制度の申請資料]
飲食を併設する場合は、食品衛生関係の手続を確認します。レストラン、宴会、朝食、菓子製造等が対象です。それぞれの許可・届出と営業者を確かめます。ただし、地位承継が旅館業と同じ事前承認方式とは限りません。また、厨房を外部へ委託している場合もあります。許可上の営業者と、衛生管理、仕入れ、雇用の担当を分けます。そのうえで、所管の保健所と必要な手続を確認します。
温泉旅館では、源泉から浴槽までの権利と責任を分ける
温泉旅館の「温泉権」は、一つの書類で説明できるとは限りません。源泉や土地の所有、採取・利用の許認可を分けて確認します。また、配湯契約、設備管理、共同利用の取り決めも調べます。ただし、温泉法の手続は取引方法に応じて確認します。事業譲渡、株式譲渡、合併・分割を一律に扱いません。利用を続けるための手続を、所管自治体へ照会します。[参考:環境省・温泉法の概要]
浴槽の衛生管理や配管清掃は、記録と現況を照合します。検査や温泉成分等の掲示も確認します。しかし、許可や配湯契約が残るだけでは提供を保証できません。設備故障や供給制約で、温泉を使えない場合もあります。その際は、温泉付きで販売済みの予約への対応が必要です。また、源泉所有と外部からの供給では負担が違います。更新費用と、供給停止時の協議先も分けて確認します。
買い手が大浴場改装や客室風呂の増設を計画する場合があります。その場合、供給量、排水、設備を確認します。また、法令上の手続と工事中の営業も検討します。今は営業できても、希望の計画を実行できるとは限りません。そのため、確認済みの事実と計画上の期待を区別します。未確認の改装余地を、売却側が確約しないようにします。
宿泊者情報は、利用目的と必要な権限を定めて承継する
個人情報保護委員会は、事業承継の取扱いを示しています。個人データの提供と、承継後の利用目的が論点です。事業承継で常に個別同意が必要とは限りません。一方、顧客情報を無制限に利用できるわけでもありません。そのため、承継前の利用目的と具体的なデータを確認します。取引がどの段階にあるかも確かめます。また、別施設への広告配信等は、既存予約の履行と分けます。[参考:個人情報保護委員会・個人情報保護法ガイドライン通則編]
DDの初期から、全宿泊者の氏名や連絡先が必要とは限りません。例えば、客層や再訪状況は集計情報で分析できる場合があります。予約の精査でマスキングできるかも検討します。また、交渉中のデータ開示では取扱条件を整理します。利用目的、閲覧者、安全管理、漏えい時の対応を定めます。不成立時の返却・削除等も確認します。必要な範囲に限って開示します。
宿泊者名簿の保存とシステム権限を引き継ぐ
宿泊者名簿の保管と、販促用名簿の利用は分けて管理します。厚生労働省は2025年3月に、衛生管理要領の改正を通知しました。ICT活用を踏まえた内容です。そのため、承継時は現行の記載・保存方法を確認します。旧システム停止後も、必要な記録を取り出せる状態を保ちます。また、旅券関係の記録等は対象者と取扱いを確かめます。不要に広い社内共有を避けることも必要です。[参考:厚生労働省・旅館業における衛生等管理要領の改正、2025年3月11日]
ホテルM&Aの情報承継は、PMSへの接続だけでは不十分です。PMSは宿泊管理システムを指します。外部委託先のアクセス権や、退職者のアカウントも確認します。また、バックアップや紙の名簿も管理対象です。共有メールや問い合わせ履歴も含めて整理します。売却側が一定期間支援する場合は、業務の範囲を限定します。閲覧できる情報も、その業務に合わせて決めます。また、支援終了時には、権限を見直す手順を用意します。
ホテルM&Aの修繕・FF&E・改装を、価格と営業計画につなげる
更新費用は、発見するだけでなく実施時期を決める
ホテルM&Aでは、老朽化を見積額だけで説明しません。全館休業と一部客室の工事では、宿泊への影響が違います。閑散日に分けられるかも論点です。そのため、工事の実施者と時期を決めます。売却側が工事後に引き渡す方法もあります。一方、買い手が実施する前提で条件調整する方法もあります。予約販売と工事日程の衝突も避けます。
FF&Eは、家具・什器・備品などを指す用語です。ただし、取引で含める範囲は定義する必要があります。ベッドや客室家具に加え、運営に必要な機器も確認します。所有者と契約を確かめることが大切です。また、帳簿残高が小さくても、更新負担が小さいとは限りません。使用状況、交換周期、部品供給を調べます。客室の商品性への影響も把握します。
設備投資が少ない施設は、節約と先送りを分けて説明します。売却直前に費用を抑えても、更新の必要性は残ります。買い手が必要と判断すれば、取引条件にも反映されます。そのため、点検記録、工事履歴、未実施の見積りを示します。また、緊急対応、通常更新、競争力向上の改装を分けます。区分することで、必要性と優先順位を議論しやすくなります。
PIPは、ブランド契約と取引条件で内容を確かめる
ブランド付きホテルでは、施設改善計画を求められる場合があります。契約やブランド側との協議に基づくものです。PIP(Property Improvement Plan)とも呼ばれます。ただし、全宿泊施設に一律に課される法定義務ではありません。承継時の審査、改装項目、期限、承認条件を確認します。また、費用負担を書面で確かめ、買い手の希望改装と分けます。米国の開示資料でも、この用語が使われています。一方、日本の個別施設への適用は、対象契約の確認が必要です。[参考:米国SEC提出資料・施設改善計画の説明例]
従来のブランドを残したい場合は、買い手の投資能力を確認します。また、ブランド側が承継を認めるかも確かめます。一方、ブランド変更では、既存予約と会員特典の扱いを決めます。看板、ウェブ表示、制服、備品の切替えも必要です。旧ブランドの予約を、誰がどの条件で受け入れるかも決めます。
価格の議論では、同じ工事負担を重複して調整しません。通常の維持費は、収益計画に含めるかを確認します。一方、売却時に残る未実施工事は個別に整理します。買い手が任意で行う高付加価値化も区別します。また、見積額だけでなく、工事範囲と休業期間をそろえます。既存設備を再利用する条件も確かめます。前提を合わせると、認識の差を小さくできます。
見えない不具合ほど、調査と契約の役割を分ける
建物・設備には、図書や目視で判断できる事項があります。一方、追加調査を要する箇所もあります。点検記録で分かる範囲と、未確認の箇所を分けて示します。ただし、調査をしても将来の不具合がすべてなくなるわけではありません。追加調査の費用と時期、結果の扱いを協議します。また、故障、苦情、保険請求の記録も整理します。既知の不具合を買い手へ伝え漏れることを避けるためです。
契約では、引渡しまでの修理の実施者と範囲を決めます。また、完了の確認方法も検討します。譲渡後に判明した事項の扱いも協議します。専門的な評価や法的責任は、個別事情で変わります。そのため、技術調査と契約確認を連携させます。売却側は把握する不具合を正確に示します。必要な確認時間を確保することも大切です。価格の議論に加え、取引後の紛争を減らすことにも有効です。
詳細は、修繕・設備投資とエンジニアリングDDを参照できます。工事の一覧を作るだけでは、承継の準備は終わりません。資金負担と、工事の意思決定者を決めます。また、客室の販売停止や宿泊客への説明も必要です。これらを同時に決めて、更新計画を営業計画へ落とします。
Day1から100日後まで、営業を継続できるホテルの引継ぎを作る
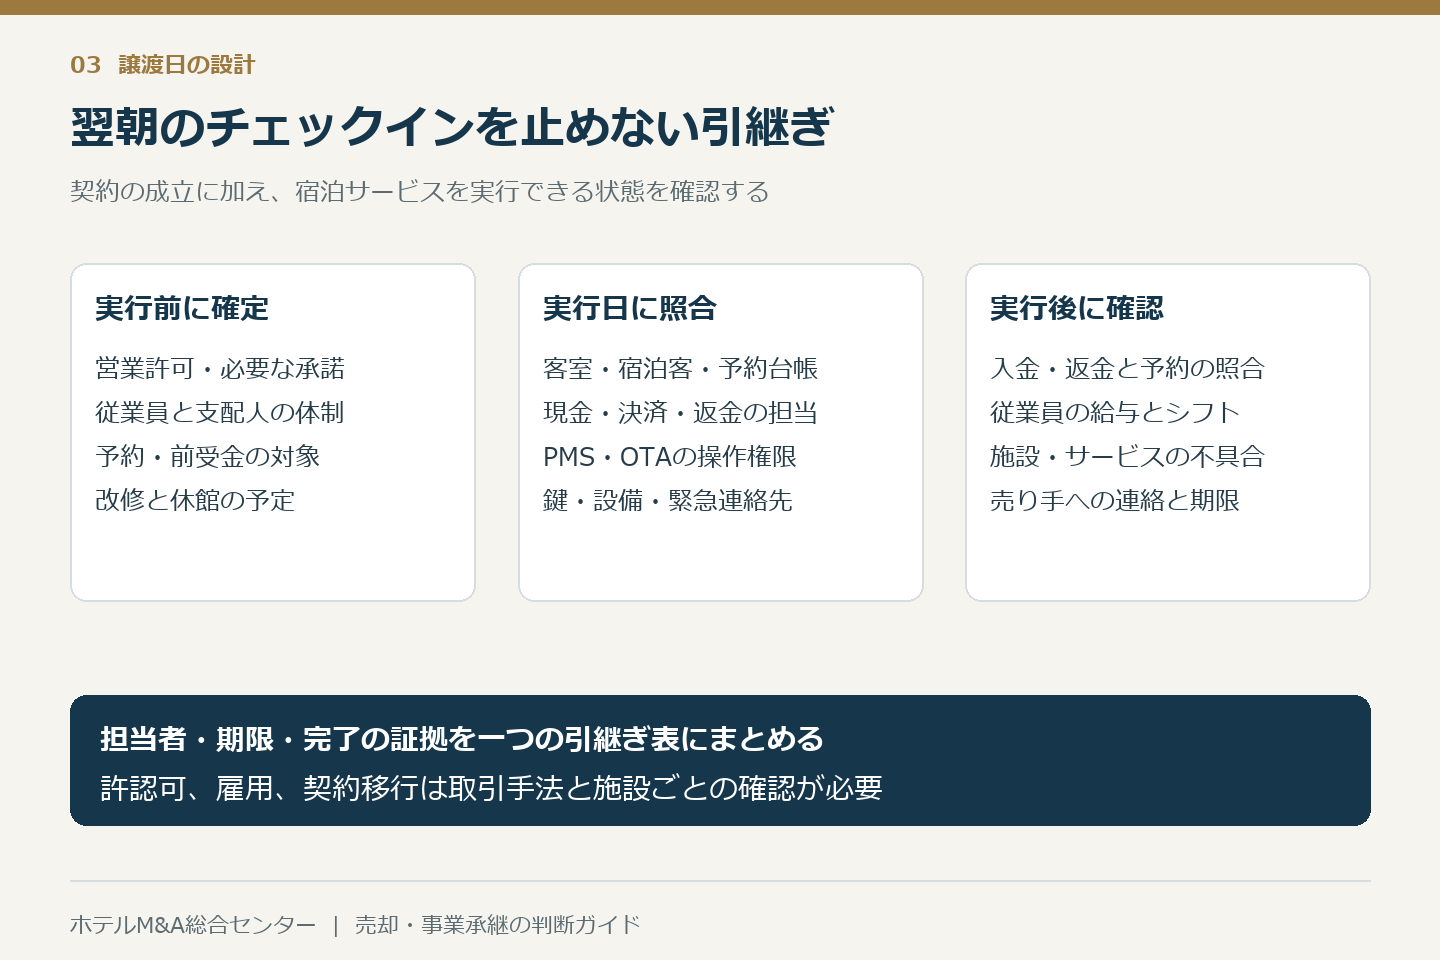
Day1は、宿泊を一件完了できる状態で迎える
Day1とは、買い手の体制で営業を始める最初の日です。引渡資料の受領と同時に、宿泊の一連の流れを確かめます。予約確認、チェックイン、客室と館内サービスの提供です。チェックアウトと決済も確認します。現金、カード、事前決済、法人請求を分けて検証します。操作担当と入金口座も確かめます。予約データだけ移っても、精算が止まれば問題になります。問い合わせへの対応も含め、宿泊体験を守る準備が必要です。
営業責任者と緊急時の判断者を決めます。保守会社への連絡担当と、苦情対応の窓口も必要です。ただし、すべてのホテルに同じ常駐人数を求めるものではありません。施設の運営方式に応じた体制を整えます。また、警報、設備故障、交通途絶、急病人への対応を確認します。所定の手順と関係機関への連絡を実行できる体制を確かめます。
鍵、印鑑、管理端末、契約書の引渡しだけでは不十分です。銀行、決済、保険、仕入れの継続を確認します。また、電気・ガス・水道、廃棄物、リネンも確認対象です。名義や口座の変更中に、供給や支払が止まることを避けます。そのため、契約とサービス提供者の手続に沿って日程を組みます。無断の名義借りを前提にはしません。必要な移行支援は、範囲と期間を明確にします。
最初の一か月は、改革よりも引継ぎの漏れを捕まえる
譲渡直後は、通常営業を通じて初めて分かる情報があります。月末の請求や旅行会社の入金を一巡させます。また、給与、予約の返金、仕入れ先の締め処理も確認します。双方の精算表に差がないかも照合します。問題は、担当者の記憶だけに残さないようにします。受付日、担当者、対応期限、完了条件を記録します。これらを一つの記録にまとめます。
ホテルM&A後の支援は、常に現場に立つことだけではありません。例えば、取引先の紹介や過去の予約内容の説明です。設備履歴の確認など、売却側にしかできない業務もあります。そうした業務を限定して担う方法を検討します。また、問い合わせの窓口と回答期限を決めます。依頼は買い手の責任者を通す形に整えます。そうすると、従業員も誰の指示に従うか分かります。
初月の売上が下がった場合は、原因を切り分けます。需要変化、販売在庫の設定、人員不足を確認します。また、移行作業の不備や料金変更も調べます。前年同月との比較には、休館日や大型団体の影響もあります。そのため、まず客室を売れる状態だったか確かめます。次に、予約を受けられたかを確認します。予定どおりサービスを提供できたかも検証します。順に確認し、改善箇所を絞ります。
ホテルM&A後の100日で、販売と人員を整える
PMIは、譲渡後の経営と業務を統合する取組みです。予定した運営を実現するために進めます。期間は施設ごとに異なります。例えば、最初の100日程度の責任者と判断時期を決めます。そうすると、引継ぎ事項を放置しにくくなります。予約や精算の安定を確認した後、販売経路と料金を見直します。また、清掃の組み方、仕入れ、勤務体制も順次検討します。
指標は、客室稼働率や平均客室単価だけに限りません。販売経路別の採算や、販売停止客室を確認します。また、キャンセル、返金、苦情も把握します。清掃の完了時刻や欠員も、運営判断に役立ちます。ただし、数値を増やすこと自体が目的ではありません。誰が何の判断に使う情報かを決めます。固定客や料理の評価が承継後も残っているかも確かめます。現場の声も併せて確認します。
宿泊単価の引上げは、設備やサービスの変更と連動させます。従来の客層を急に失うと、空室が増える場合があります。新しい客層の獲得が遅れる場合もあるためです。そのため、既存予約の条件を尊重しながら進めます。新規販売分から、検証できる範囲を考えます。また、売却側は過去の値付けの理由を説明します。買い手は改善仮説を小さく検証します。そうして、従来の経験と新しい方針を結びつけます。
雇用・屋号・地域との関係を、実行可能な約束にする
ホテル・旅館は、地域の雇用、仕入れ、送客とつながっています。地域の行事との関係もあります。売却側が守りたい関係は、取引先一覧だけで説明しません。何を依頼し、何を提供し合っているかまで伝えます。また、地域の慣行は契約上の義務と任意の協力に分けます。そうすれば、買い手が関係の維持に必要なことを判断できます。承継後の運営方針も決めやすくなります。
雇用や屋号について合意する場合は、条件を具体化します。対象、期間、例外、協議方法を決めます。一方、すべてを無期限に維持する約束は慎重に検討します。将来の経営環境が変わる可能性があるためです。そのため、売却側が特に重視する条件を絞ります。買い手の人員や投資計画と、対応させることも必要です。実行できる内容に整え、交渉後の認識の差を減らします。
引継ぎは、新体制で判断し対応できる状態を目指します。旧オーナーへの質問がなくなることだけが完了ではありません。宿泊客と従業員へ、責任ある対応ができることが大切です。そのため、支援終了日までに未解決事項を整理します。残る精算、保存資料、連絡方法も確定します。また、営業継続の条件は、売却価格と同じ段階から交渉します。それがホテルM&Aで、安心して退任する準備につながります。
ホテルM&Aの買い手提案を比較し、売却条件を決める
提示額を「いつ、何の条件で受け取れるか」まで分ける
提示額が同じでも、支払条件によって不確実性は違います。例えば、全額を実行日に支払う提案があります。一方、業績達成後に一部を支払う提案もあります。比較表には、譲渡対象と実行日支払額を並べます。後払いの上限と期限、価格調整も記入します。また、借入・保証解除とオーナーの残留期間を確認します。改修義務や資金調達の条件も比較に加えます。まず、比較の基準を揃えることが必要です。それまでは数字の大小だけで優先交渉先を決めない方がよいと考えます。
ホテルM&Aでは、業績連動の後払いも検討されます。その際は、買い手が実行後に決められる事項にも目を向けます。ブランド変更による休館や販売客室の制限で利益が動きます。また、共通システム費用の配賦でも利益は変わるからです。退任後に売却側が管理できない利益を支払条件に使うことがあります。その場合は、会計方針、配賦ルール、投資判断を協議します。さらに、報告の頻度と異議申立て手続を決めます。ただし、客室売上を指標にすれば全て解決するわけではありません。値引きや販売チャネル変更の影響も確認します。
地域への約束は、誰が実行するかまで決める
ホテルM&Aでは、地域との関係の継続も論点です。地元の仕入先や温泉組合との関係は大切です。自治体の観光施策に協力してきた施設もあります。そのため、売却後の方針が気になるものです。ただし、取引先を永久に変えないという約束には注意が必要です。買い手の合理的な改善まで妨げる場合があるためです。継続したい取引と、その理由を話します。また、品質や価格が変わった場合の扱いを決めます。見直しの協議期間も、別の項目として話します。
売却側の同席が必要な挨拶先は名簿にし、時期と担当を決めます。宿泊客への案内と旅行会社への説明の時期を検討します。従業員への公表を同じ日に行うべきかも考えます。その際は、契約上の守秘と運営上の必要性を合わせて判断します。価格を高くする目的だけで公表を早めるのは適切ではありません。情報を知る人が増えると、予約や職場へ影響が出ます。その変化を想定して、公表の順序を決めます。
交渉が止まったときに、価格と条件を分解する
ホテルM&Aの交渉中に提示価格が下がることがあります。そのときは、何が変わったのかを説明してもらいます。正常利益の見直しか、建物の修繕費かを確認します。未払債務の問題や、交渉上の値下げの場合もあります。この理由によって対応が違います。将来キャッシュフローに織り込んだ修繕費も確認します。これを再び全額控除していないかを確かめます。同様に、前受金の履行負担も調べます。必要運転資金と債務で二度控除していないかを確認します。
一方で、全ての指摘を値切りと受け止めると、解決できる論点も止まってしまいます。現地確認で見つかった設備不具合には、複数の対処法があります。例えば、工事を実行前に終える方法です。また、価格で調整する案や、一定額を留保して精算する案もあります。重要なのは、金額、施工責任、予約への影響、完了確認を一つの案として出すことです。リスクを具体化できれば、価格を守るべき範囲と合理的に譲る範囲を分けられます。
ホテルM&A・事業承継でよくある質問
ホテルM&Aの売却価格は、売上高の何倍ですか。
売上倍率だけで決めることはできません。同じ売上でも、所有と賃借では資産と賃料負担が違います。また、飲食・宴会の構成や更新投資でも残る現金が変わります。継続可能な利益、必要な設備投資、契約条件、非事業用資産や借入を分けて評価します。売上倍率は、対象と収益構造が近い事例の補助的な比較にとどめるのが実務的です。
赤字のホテルや借入が多いホテルでも売却できますか。
検討の余地はありますが、売却できると一律にはいえません。まず、一時的な休館や立上げ費用による赤字かを確認します。一方、需要や賃料条件による構造的な赤字もあります。土地建物の価値、契約の承継可能性、追加資金、借入の整理を合わせて見ます。事業が継続可能でも、株式価値が低くなる場合があります。また、事業売却と債務整理では関係者の合意や手続も異なります。
旅館の名前や従業員の雇用を残す条件は付けられますか。
買い手との協議事項にできます。屋号、雇用、勤務地、処遇などの希望を早い段階で示します。その上で、期間や例外も含めて契約へ具体化します。ただし、買い手の事業計画や取引手法との整合が必要です。株式譲渡と事業譲渡では雇用関係の扱いが違います。そのため、説明と必要な同意を取引の形に合わせて確認します。
土地建物を家族に残し、ホテル運営だけ譲ることはできますか。
可能な組み方の一つです。ただし、買い手が安心して営業を続けられる条件が必要です。賃貸期間、賃料、更新、修繕分担を定めます。改修の承諾と災害時の扱いも決めます。オーナーには賃貸人の責任や資産保有のリスクが残ります。そのため、運営からの退任と不動産からの引退を分けて考えます。関連当事者間の賃料が市場条件と違うときは、譲渡後の正常利益も組み直します。
営業許可や予約サイトのアカウントは自動で引き継げますか。
自動的に引き継げると考えないことが大切です。株式譲渡でも、届出や契約上の確認が必要な場合があります。一方、事業譲渡では旅館業の承継承認を検討します。個別契約の移行も確認します。予約サイト、決済代行、施設の賃貸借、ブランド契約はそれぞれ条件が違います。許可名義と実際の営業主体が譲渡日に合うかを確認します。入金先と返金義務も、所管行政や契約相手へ確認します。
大規模修繕を済ませてから売却した方が高く売れますか。
工事費の全額が売却価格に上乗せされるとは限りません。買い手は別のブランドや客室構成を計画している場合があります。すると、売却側の改修と重複することがあります。安全や営業継続に必要な対応と、任意の投資を分けます。また、未実施工事は内容、概算、営業への影響を整理します。買い手と計画を合わせてから実施する方が合理的な工事もあります。
売却検討を従業員や取引先に知られずに進められますか。
初期の検討は、匿名情報や秘密保持契約を用いて進められます。ただし、最後まで誰にも知らせず完了できるとは限りません。現地調査、契約承諾、従業員説明が必要になります。客室数、立地、温泉の特徴の組合せでも施設が分かる場合があります。匿名資料でも、この特定リスクは残ります。そのため、開示情報を段階ごとに管理します。誰にいつ説明するかも売却準備の一部です。
売却後、オーナーはすぐに退任できますか。
買い手との合意と運営体制次第です。引継ぎを短くしたいなら、支配人の権限を整理しておきます。予約・料金設定と仕入先への対応も記録します。緊急連絡と設備の保守記録も整えておきます。残留する場合も、業務内容、時間、報酬、責任、終了条件を決めます。「必要なときに手伝う」という曖昧な合意は、退任後も負担が続く原因になります。
ホテルM&Aの準備を、施設の現状から決める
最初から全ての資料が揃っている必要はありません。直近の決算と、月次の客室販売・売上を持ち寄ります。土地建物の所有関係、借入も確認します。また、主要な賃貸借やブランド契約、修繕予定も整理します。これらをもとに、追加で確認すべき論点を絞れます。決算に表れない支配人の役割や地域との約束も、重要な説明材料です。
当センターは、ホテルM&Aの価格と引継ぎを重視します。条件が現場で実行できるかを、価格と同じ精度で確認します。予約を受ける事業である以上、契約書上の実行日を迎えるだけでは承継は完成しません。翌日の宿泊サービスと、その月の従業員給与まで考えます。さらに、次の繁忙期までに必要な工事へつなげます。
ホテル・旅館の価値評価について確認する、または売却・事業承継について相談するから、所有と運営の状況、退任の希望時期、残したい条件をお知らせください。売却を決める前の段階でも、比較すべき選択肢と準備の順番を整理できます。
参考文献・公表資料
確認日:2026年9月14日。取引事例は当事者等の公表情報、制度・統計は各公的機関の資料に基づきます。本文の独自分析と仮定計算は、公表資料の事実と区別しています。
- 観光庁・宿泊旅行統計調査、2026年7月第1次速報
- 日本政府観光局(JNTO)・訪日外客数、2026年7月推計値
- 出典:ビジョン「2021年12月期 決算短信」重要な後発事象
- 出典:そら「ふく井ホテル」事業承継のお知らせ
- 出典:せとうちDMO「西山別館の運営引き継ぎについて」
- 出典:旭食品「ホテル事業の譲渡に関するお知らせ」
- 星野リゾート・リート投資法人「資産の貸借に関するお知らせ」
- 出典:近鉄・都ホテルズ/ブラックストーン「ホテル事業に関する合弁事業開始について」
- 出典:西武ホールディングス「2022年3月期 第3四半期 決算実績 概況資料」
- 同「固定資産の譲渡の一部中止及び譲渡完了に関するお知らせ」
- 出典:日本郵政「当社の一部事業の譲渡について」
- 同「かんぽの宿の事業譲渡について」
- 出典:サムティ「アロフト大阪堂島匿名組合事業の出資持分の取得に伴う連結子会社の異動に関するお知らせ」
- ホテルの運営指標と調査項目に関する公開資料
- 不動産収益指標等の用語定義
- 企業会計基準第34号「リースに関する会計基準」
- 2026年3月公表のホテル設備投資に関する資料
- 国土交通省・不動産の収益還元法の考え方
- 国税庁・株式等を譲渡したときの課税
- 厚生労働省・旅館業の事業譲渡に関する案内
- 観光庁・宿泊業の人材確保
- 厚生労働省・組織再編に伴う労働関係
- 観光庁・宿泊施設のためのIT活用ハンドブック等
- 厚生労働省・事業譲渡に係る運用上の疑義、2023年11月29日
- 国土交通省・建築基準法に基づく定期報告制度
- 消防庁・ホテル、旅館等に係る表示制度の申請資料
- 環境省・温泉法の概要
- 個人情報保護委員会・個人情報保護法ガイドライン通則編
- 厚生労働省・旅館業における衛生等管理要領の改正、2025年3月11日
- 米国SEC提出資料・施設改善計画の説明例


コメント